Wszystkie posty spełniające kryteria zapytania ltro, posortowane według daty. Sortuj według trafności Pokaż wszystkie posty

piątek, 16 listopada 2012

Jak mierzyć globalny apetyt na ryzyko?

Są inwestorzy, którzy za główną zmienną, którą śledzą podejmując decyzje inwestycyjne, uznają apetyt na ryzyko inwestorów decydujących o ruchach cen. Wiadomo, że np. inwestowanie przez fundusze polega przede wszystkim na "włączaniu i wyłączaniu" ryzyka (risk on - risk off) w odpowiednich momentach rynkowych, czyli przesuwaniu alokacji aktywów np. między akcjami (risk on) a obligacjami (risk off). Mnie również wydaje się, że identyfikacja takiego apetytu na ryzyko jest ciekawym sposobem na budowanie sobie poglądu (view) na prawdopodobieństwo wzrostów/spadków cen określonych grup aktywów. Naturalnie pojawia się od razu pytanie: jak taki globalny apetyt na ryzyko mierzyć?  

Risk managerowie zwykle koncentrują się na mierzeniu takiego apetytu na poziomie przedsiębiorstwa, ewentualnie branży. Tak powstały niezliczone koncepcje pomiaru wartości ryzyka i prawdopodobieństwa jego materializacji, w tym słynne modele z grupy VaR (Value at Risk). Ten problem pozostawmy jednak menadżerom, a zajmijmy się materią analizowaną przez inwestorów. Kluczowe wydaje się ustalenie wartości przepływów pieniężnych między aktywami "bezpiecznymi" a "ryzykownymi". Oczywistą miarą są np. stopy zwrotu z obligacji amerykańskich vs stopy zwrotu z indeksu giełdowego, np. S&P500. Taki wskaźnik mierzy jednak apetyt na ryzyko w stanach zjednoczonych, mniej mówiąc nam o nastrojach globalnych. Spróbuję dziś  przedstawić miarę nie tak oczywistą, a przy okazji wbudowaną w prosty w obsłudze indeks, dodatkowo obejmujących przepływy globalne. Poniżej znajdują się wykresy UBS V24 Carry Index, obliczany przez bank UBS wskaźnik zaprojektowany, aby mierzyć globalny apetyt na ryzyko inwestycyjne.


UBS V24 Carry Index zaktualizowany do dnia 16 listopada 2012. Źródło: http://www.ibb.ubs.com/mc/strategyindices/ubsv24/index.shtml

UBS V24 Carry Index w nieco szerszej perspektywie czasowej, źródło jak wyże

Ten niepozorny wskaźnik mówi bardzo wiele o przepływach pieniężnych w skali międzynarodowej. Mierzy bowiem dochody uzyskane przez największe banki inwestycyjne ze strategii typu carry trade. Carry trade polega na pożyczaniu waluty o niskim oprocentowaniu i kupowaniu waluty o oprocentowaniu wyższym (czyli np. zajęcie krótkiej pozycji na parze USD/PLN). Wyższe oprocentowanie waluty odzwierciedla wyższe ryzyko inwestycyjne np. W Polsce w porównaniu do USA, ale i wyższą oczekiwaną stopę zwrotu - zgodnie z zasadą nie istnienia darmowego lunchu. Im wyższy apetyt na ryzyko, tym więcej transakcji typu carry trade zawierają inwestorzy i tym wyższy wskaźnik V24 Carry. Bieżąca analiza wskazuje, że apetyt ten, mimo nasilenia programów typu QE, LTRO i akcji stymulacyjnych BoE i BoJ, uporczywie nie chce rosnąć...


piątek, 14 września 2012

OMT czyli WTF?

Tytuł posta nieco zgapiony od The Economist.

Po dłuższej przerwie wracam do pisania i od razu biorę na warsztat nasz ulubiony temat - czyli bezradne działania Europejczyków w walce z kryzysem.

Wszyscy już zapewne słyszeli o najnowszym ich pomyśle, którego nazwali OMT (Outright Monetary Transaction*). Pomysł rynek długu przyjął euforycznie, rynek akcji z zadowoleniem. Nie powinniśmy mieć jednak wątpliwości, że radość jest przedwczesna, a sam program jest tylko kolejnym zakupionym czasem na uporządkowanie sytuacji w strefie. Dodajmy, że czas ten jest coraz droższy. 

Super-Mario Draghi śpieszy z pomocą peryferiom strefy euro. Źródło: marketoracle.co.uk
Oto kilka głównych wątpliwości, które powinniśmy zgłosić przeciwko programowi:
Po pierwsze, wątpliwości wywołuje kompetencja EBC do skupu obligacji z rynku, o których wspominał niegdyś stojeipatrze.blogspot.com Traktat o funkcjonowaniu Unii Europejskiej (art 123) stanowi m.in.:

1. Zakazane jest (...) nabywanie bezpośrednio od nich (tj. państw członkowskich - przyp B.W.) przez Europejski Bank Centralny lub krajowe banki centralne ich papierów dłużnych.

Choć w OMT chodzi o skupowanie papierów z rynku wtórnego, to wydaje się, że program taki narusza ratio legis tego postanowienia. Tym bardziej, że ekonomicznie nie ma większego znaczenia od kogo kupuje EBC. Na marginesie należy zauważyć, że na rynku pierwotnym kupują banki komercyjne, ale ... za pieniądze EBC (sic!) przyznane w ramach LTRO 1 i LTRO 2. Mamy więc do czynienia  z sytuacją w której bank centralny pożycza środki na zakup obligacji, po czym sam te obligacje odkupuje. Skutek jest taki sam jak w przypadku kupna obligacji bezpośrednio przez EBC - w końcu odnajdą się one w jego bilansie. Jedyna różnica polega na tym, że dokonuje się czterech przepływów pieniężnych zamiast jednego. I to wszystko, jak twierdzi EBC, aby zapewnić niezakłóconą transmisję polityki pieniężnej (sic!).

Po drugie, programem będą objęte tylko papiery o krótkim terminie zapadalności, a to będzie wzmagało presję na podwyżkę oprocentowania długoterminowego zwiększając ryzyko rolowania pozycji z długiego końca krzywej dochodowości a także zmniejszając średni okres zapadalności długu, który już teraz jest zbyt krótki, będąc głównym powodem tego, że co miesiąc drżymy o wypłacalności Hiszpanii czy Włoch.

Po trzecie, nie jest pewne czy w ogóle znajdą się chętni do przystąpienia do programu, co oznaczałoby, że interwencja Draghiego miałaby tylko znaczenie słowne. Chodzi o to, że aby przystąpić do OMT państwo będzie musiało zobowiązać się do dalszych reform. Nie wiadomo dokładnie na czym te reformy miałyby polegać, wiadomo tylko, że EBC zastrzegł sobie prawo do dyskrecjonalnej oceny, jakie reformy są wystarczające (the Governing Council will decide on the start, continuation and suspension of Outright Monetary Transactions in full discretion and acting in accordance with its monetary policy mandate.). Tymczasem ani Monti, ani Rajoy nie chcą słyszeć o kolejnych cięciach budżetowych, kiedy recesja w ich państwach szaleje. 

Po czwarte, rozdęcie sumy bilansowej EBC do niespotykanych rozmiarów - przypomnijmy że nie został ustalony górny limit programu OMT, co oznacza, że bilans może rosnąć w nieskończoność. To w przyszłości może rodzić konieczność dokapitalizowania EBC. Pamiętajmy, że mówimy o bilonach euro!

Po piąte, EBC zapewnia, że wszystkie transakcje będą sterylizowane. Poza zdaniem: "The liquidity created through Outright Monetary Transactions will be fully sterilised" nie znamy jednak żadnych szczegółów. Wiemy tylko tyle, że w założeniu pieniądze nie będą wprowadzone do obiegu realnej gospodarki, tylko zwrócone na rachunek EBC. To ma też stabilizować kurs euro. Jedynym efektem OMT ma być więc zmniejszenie rentowności papierów dłużnych czyli umożliwianie dalszego zadłużania się peryferiom strefy euro. Mówiąc jeszcze inaczej - gaszenie pożaru benzyną.

Zupełnie na marginesie - całkowita sterylizacja nie jest łatwa, a doświadczenie pokazuje, że zanim pieniądze wrócą do EBC, mogą przepływać do różnych krajów i różnych podmiotów:

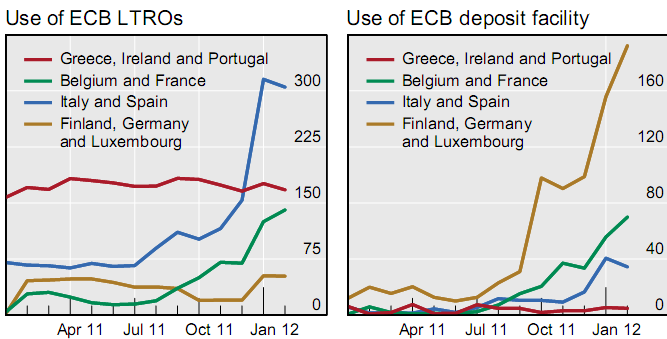
Pożyczkobiorcy i dawcy depozytów dla EBC to inne podmioty! Kapitał przepływa bardzo szybko z południa do północy strefy euro. źródło: kryzys.mises.pl
_______________
* Skąd biorą się te wymyślne nazwy na wszystkie programy? Głupio byłoby je numerować, bo pokazywałoby to, jak nieskuteczne były poprzednie. Wobec tego mieliśmy już LTRO, QE, TWIST i inne autorskie nazwy wymyślane przez ECB, FED, BoE, BoJ itd.

poniedziałek, 30 lipca 2012

Niemcy kontra EBC czyli jak ratować strefę euro

Spór wokół sposobu walki z kryzysem w strefie euro, koncentrującego się na osi Berlin - reszta strefy, rozgrzał się już do czerwoności. W ostatni czwartek Mario Draghi szef EBC, jak się wydaje stanął po stronie "reszty strefy" zapowiadając, że EBC zrobi wszystko, by uratować strefę euro, i co więcej, wyzwaniu temu podoła ("Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough." link do pełnego tekstu wystąpienia). Analitycy i komentatorzy uznali to za zapowiedź pompowania pieniędzy (LTRO 3?) kolejnego cięcia stóp, lub przyznania ESM licencji bankowej (chodzi o to, aby mógł on pożyczać pieniądze w EBC, a potem kupować za nie obligacje PIIGS. De facto chodzi więc o ominięcie zapisów traktatów zakazujących skupowania przez EBC obligacji państw członkowskich). 

Szef EBC Mario Draghi źródło: http://business.rawsignal.com
Problemem dla drukarzy jest stanowisko Niemiec, które nie chcą się zgodzić na dalsze stymulowanie monetarne i proponują w zamian reformy i cięcia budżetowe. Z drugiej strony coraz trudniej jest Berlinowi przystępować do kolejnych programów pomocowych (świat obiegła niedawno wieść, że Hiszpania potrzebuje nie 30, nie 100 ale 300 mld euro!) z uwagi na opór wewnętrzny i nieprzychylność obywateli. Być może Merkel przystanie więc na pomysły EBC, gdyż groźba inflacji nie przemawia tak mocno do wyobraźni jej wyborców jak konieczność przekazania kolejnych miliardów na ratowanie hiszpańskich bankierów.

W ten sposób Niemcy przerzucą odpowiedzialność za ratowanie strefy na EBC, co oczywiście problemów niemieckich nie rozwiąże, ale uspokoi wyborców. Jak pisze Marek Rogalski z DM BOŚ

"Frank-Walter Steinmeier (być może przyszły kanclerz Niemiec) w wywiadzie dla Die Welt zaznaczył, iż rząd Angeli Merkel będzie chciał przerzucić coraz większą odpowiedzialność na walkę z kryzysem właśnie na ECB. Czy to sugeruje, że Mario Draghi ma na "swoją rewolucję" ciche przyzwolenie Angeli Merkel? Niewykluczone, choć czas pokaże."

Możemy tylko spekulować. Podobnie jak o możliwości wypchnięcia Grecji ze strefy euro. Szansa na to jest już na jesieni, gdyż wtedy może znowu zabraknąć Atenom pieniędzy na obsługę zadłużenia. Jeżeli inwestorzy nie zgodzą się na kolejną gigantyczną redukcję, a państwa strefy i MFW na kolejną gigantyczną transzę pomocy, Grecja będzie musiała oficjalnie ogłosić niewypłacalność i odejść od euro. Już wielokrotnie pisałem na Wykresologii, że byłby to scenariusz dobry dla samej Grecji, ale chyba i dla Europy.

sobota, 26 maja 2012

LTOR 3: czy to możliwe?

Czy trzecia runda refinansowania LTRO jest możliwa? Oczywiście! Ale stety czy niestety - mało prawdopodobna. Kwestia ta jest bardzo ważna, bo pojawiły się głosy, że to właśnie LTRO 3 mogłoby uspokoić sytuację i ukoić zbolałe rynki finansowe. Koncept oczywiście nietrafiony, ale kiedy brakuje pomysłów, chętnie wraca się do tego, co już było (w Japonii w 2001, w USA w 2008, a i w Europie mamy przecież za sobą dwie rundy finansowania).

O tym, dlaczego LTRO nie jest najlepszym pomysłem pisałem już wcześniej w notkach oznaczonych tagiem "LTRO". Zdania na temat skuteczności LTRO są podzielone i nie czas tutaj tego roztrząsać, wrzucam tylko wykres przedstawiający zmieniającą się rentowność obligacji hiszpańskich, której wzrostom LTRO miały zapobiegać.

Obrazek starczy za 1000 słów. Na podstawie bloomberg.com

czwartek, 10 maja 2012

Hiszpańskie nieruchomości: czekamy na bailouty

To właściwie mógłby być kolejny wpis dotyczący rynków nieruchomości (linki: część 1 i 2), ale tym razem spojrzymy na hiszpański rynek, i z nieco innej perspektywy, wracając jednocześnie do tematu LTRO. Gdzie są pieniądze pożyczone przez EBC i, w związku z tym, jakie aktywa zabezpieczają te pożyczki?

Zacznijmy od początku. Hiszpania zmaga się z załamaniem na rynku nieruchomości, podobnym do tego, który zaatakował USA 5 lat temu. Różnica polega jednak na tym, że Hiszpania nie ma własnego banku centralnego (w tradycyjnym znaczeniu),  i nie może zareagować podobnie jak FED, czyli zmieniając stopy czy refinansując długi. Polega w dużej mierze na działaniach EBC. EBC oczywiście stara się Hiszpanii pomóc, po to też przeprowadziła dwie rundy LTRO. Niestety, nie ma nic za darmo, a złe kredyty odnajdą się w bilansie EBC i rządu hiszpańskiego.

Wygląda na to, że hiszpański rynek wciąż szuka swojego dna. Coraz silniej odczuwają to banki, które finansowały boom na nieruchomości w pierwszej dekadzie XXI wieku. Pojawiają się informację o koniecznym bailoucie banku Bankia, powstałego pod koniec 2010 jako skutek połączenia siedmiu regionalnych instytucji. 

Co ciekawe, Bankia jest trzecim pożyczkodawcą w Hiszpanii, ale posiada największe aktywa kredytowe. W dzisiejszych warunkach - są to głównie "złe długi". W kwietniu nasiliły się spekulacje o konieczności dokapitalizowania banku przez rząd. Premier Rajoy:

If it was necessary to reactivate credit, to save the Spanish financial system, I wouldn’t rule out injecting public funds, like all European countries have done. (źródło). 

Mowa o 7-10 miliardach euro dla Bankia (hiszpański budżet przecież ledwo się spina, a informacje o dotowaniu bankierów mogą rozwścieczyć tłumy!), podczas gdy szacuje się, że potrzeby kapitałowe banku są znacznie wyższe. Według JP Morgan:

Bankia had €36bn problematic assets as of 4Q11, or 17.4% of total, with a low coverage ratio (36%) and more will be needed to adjust the bank’s balance sheet to health, in our view. We consider the developer portfolio requires provisioning above 55% to be more realistic, or an extra €6.9bn. 

Bankia would have a €10.6bn capital shortfall in our stress scenario. The result of our stress test on Bankia’s loan book leads to a €8.7bn capital deficit, where we include the full impact of Basel III, severe deterioration of the loan book and 21% of the Spanish debt banking book. This alone is over 2x Bankia’s market cap.

Bazylea III (w tym CRD IV) to europejska odpowiedź na ustawę Dodda Franka, wymagająca większych kapitałów własnych od banków.

Problem polega nie tylko na rosnących potrzebach banku, ale całego systemu finansowego Hiszpanii, który przy okazji LTRO stał się jeszcze ściślej powiązany z europejskim ekosystemem finansowym. Złe długi z hiszpańskiego rynku nieruchomości będą infekowały kolejne banki, które już teraz mają swoje problemy, a których kredytodawcą jest przecież EBC. Tak więc mechanizm transferu wirusa doprowadzi go koniec końców do europejskiego podatnika...

sobota, 10 marca 2012

Grecja: wypłaty z CDS mogą sięgnąć 3,3 mld $

Jest już pewne, że wreszcie mamy "event" który uruchomi wypłaty z greckich CDS'ów (Credit Default Swaps) czyli zakładów, czy Grecja zbankrutuje, czy nie. To ciekawe, bo w mediach od tygodnia trąbi się Grecja została uratowana (który to już raz?), podczas gdy fakty są takie, że pakiet pomocowy i program PSI (Private Sector Involvement) oznacza oficjalne bankructwo Grecji i, zgodnie z decyzją ISDA* (International Swaps and Derivatives Association), uruchamia płatności z zakładów CDS.
 Decyzję podjął w ramach ISDA Determination Committee, źródło: www.http://ftalphaville.ft.com/blog
Kwota rozliczeń z tego tytułu może sięgnąć, według samej ISDA 3,3 miliarda $. Dla porównania, upadek Lehman Brothers uruchomił CDS'y za 5,2 miliardy $. Co ciekawe,jeszcze rok temu wartość greckich swapów wynosiła 6 miliardów $. ISDA, w oficjalnym oświadczeniu ogłosiła, że chciałaby zmaksymalizować liczbę obligacji, które mogą zostać pokryte wypłatami z CDS, ale rynek oczekuje, że wartość tam może być niższa niż 3 mld.

Tak naprawdę nie jest istotna kwota 3 mld $, która przy skali obecnych problemów wydaje się być groteskowo niska. Uruchomienie CDS mają inne znaczenie. Przede wszystkim trzeba przypomnieć, jak histerycznie na wieść o możliwym ich odpaleniu reagował były szef ECB Jean-Claude Trichet. Obecnie CDS stanowią znacznie lepszą, bardziej dynamiczną i przede wszystkim wymierną finansowo oceną stabilności finansowej emitenta niż ratingi. Podczas gdy popularne media emocjonowały się obniżkami ratingów dla Grecji, Włoch czy Francji, to właśnie CDS'y wyznaczają rynkowe przekonanie co do ryzyka inwestowania wdane papiery. Uruchomienie CDS oznacza realne bankructwo Grecji i naturalne jest pytanie: kto następny? Co więcej, decyzja ISDA uwiarygadnia CDS'y jako instrumenty zabezpieczające przed defaultem**, a to zachęci inwestorów do spekulowania na CDS włoskich, hiszpańskich i, przede wszystkim, portugalskich. Niweczy to pozytywny wydźwięk greckiego CAC (Collective Action Clauses) czyli dobrowolnego obniżenia długu Grecji przez sektor prywatny, i "sukces" jaki otrąbiono w zeszłym tygodniu ws. Grecji.

źródło: http://www.burnbabylon.pl
Uruchomienie CDS oznacza też, że rynek prawdopodobnie przygotował się już na bankructwo Grecji, a banki inwestycyjne zaczynają czyścić swoje bilanse. Na 19 marca zaplanowano rozliczenie CDS i wtedy być może dowiemy się, kto posiada jaką ekspozycję na grecki dług i ile jeszcze może być na tym stracone. To z kolei może wreszcie otworzy drogę do odłączenia kroplówki MFW i EBC i prawdziwego bankructwa Grecji, połączonego z wyjściem ze strefy euro i powrotem do drachmy. Droga do tego jednak daleka, a ryzyk po drodze - bardzo dużo. Tym bardziej, że kupując czas dla Grecji zapominamy na narastających problemach w PIS (Portugal Italy Spain).

Na to wszystko nakłada się II runda LTRO, o której tyle pisałem wcześniej. Wyniki nie były przytłaczające (550 mld, 800 banków), ale zwiększenie sumy bilansowej EBC może oznaczać, że więcej takich działań już nie będzie, czyli rynek będzie musiał radzić sobie sam...

_____________________
* Warto zauważyć, że DC (Determination Committee) było jednomyślne, zresztą chyba spóźnione (bo Grecja zbankrutowała de facto już wcześniej)
** Wcześniej kwestionowano to, twierdząc, że DC ma zbyt dużą władzę w określaniu co jest "zdarzeniem kredytowym" a co nie, i kupowanie CDS nie zabezpiecza przed faktycznymi stratami.

wtorek, 21 lutego 2012

LTRO: Szaleństwo luzowania - pora uciekać z rynku akcji?

Znużonym tematyką luzowania ilościowego obiecuję, że w następnych wpisach postaram się trochę zmienić temat. Teraz jednak jeszcze kilka słów o wpływie zwiększenia podaży pieniądza na rynki. 

Niektórzy wytrwali czytelnicy tego bloga może pamiętają, jak kiedyś pisałem dlaczego warto być niedźwiedziem, gdy inni obstawiają wzrost*. Ten wpis będzie zawierał podobne konkluzje - ale po kolei.

Na początku stycznia narzekałem, że temat LTRO jest niesłusznie pomijany przez polskie media, podczas gdy już wówczas było wysoce prawdopodobne, że będzie kluczowy dla rozwoju sytuacji na rynkach w najbliższym okresie (tak się stało). Obecnie temat jest już znacznie szerzej obecny w polskojęzycznym Internecie (a może po prostu ja jestem bardziej wyczulony?):

# sprawy szeroko komentuje Kryzys blog (chłopaki i dziewczyny od Instytutu Misesa)
# dużo pisze o tym blog stoję i patrzę (przykład: poniedziałkowy wpis)
# Google podpowiedziało mi też, że pisał o tym ciekawy blog na-plus.
# ostatnio też media bardziej masowe:

Podejrzewam, że im bliżej 29 lutego, tym więcej tego typu publikacji będzie się pojawiało. W Internecie anglojęzycznym, już o dawna była ich cała masa, a ostatnio jest ich coraz więcej. Oczywiście, pompowanie kasy** w rynek jest świetną informacją dla krótkoterminowych graczy na rynkach akcji, więc indeksy rosną jak na drożdżach:

dane: stooq.pl
Właśnie dlatego, że temat zaczyna być podgrzewany w coraz to większej licznie miejsc, a światowi gracze, jak wyraził się Puls Biznesu "rynki akcji grają pod LTRO jak wcześniej pod QE2", to uważam, że zbliża się dobry moment na ewakuację z tego rynku. Znaną prawdą giełdową jest bowiem, że większość zawsze się myli, a wkrótce, gdy już wszyscy zajmą długie pozycje, rynek będzie musiał spaść. I to z hukiem. 

Proszę nie zrozumieć mnie źle. Paliwa do wzrostów cen akcji jest bardzo dużo, 29 lutego mamy przecież kolejne LTRO, czyli darmową kasę dla wszystkich chętnych. Rajd może potrwać jeszcze dość długo, co najmniej miesiąc (to tylko moje założenie - pamiętaj, że Ty inwestujesz na własne ryzyko!) a w zwyżce warto uczestniczyć, bo może być dynamiczna. Chodzi tylko o wzmożenie czujności, i świadomość, że ogólnoświatowe szaleństwo ma sztuczne ("wirtualne") podstawy. I że bynajmniej problem Portugalii, Włoch, a tym bardziej Grecji***, nie zostały rozwiązane!.

_______________
* W tym kontekście przypominam też wpis dlaczego warto kupować, gdy giełda spada.
** A trzeba przecież pamiętać, że luzowanie to już ogólnoświatowa histeria. Luzuje USA, luzuje EBC, luzuje Wielka Brytania, luzuje Japonia, luzują Indie, a nawet takie giganty jak Węgry.
** Uchwalenie planu ratunkowego (który to już z kolei) niewiele zmienia. Ba, IMHO jest dużym błędem, a sytuacja za kolejne pół roku lub rok będzie znowu tylko gorsza. Grecja, prędzej czy później, przy czym lepiej prędzej niż później, zbankrutuje, wyjdzie ze strefy euro, zdewaluuje drachmę i powoli odzyska konkurencyjność. Pytanie, czy instytucje finansowe zdążą do tego czasu przygotować swoje bilanse na ten upadek.

poniedziałek, 20 lutego 2012

Chińskie luzowanie

Niniejszy tekst zacząłem pisać kilka dni temu, i wtedy nosił on tytuł roboczy: Chińskie mini-luzowanie. Z biegiem dni godzin zmienił się na: Chińskie (mini)luzowanie, wreszcie na Chińskie luzowanie. Rzeczywistość zmienia się tak szybko, że nawet tak błyskawiczna forma komunikacji jak wpis blogowy szybko się dezaktualizuje. Parę z moich "prognoz" niżej opisanych właśnie się sprawdziło - Chińczycy rozpoczęli luzowanie od obniżenia stopy rezerw obowiązkowych.

Od dłuższego czasu narzekam na blogu o złych konsekwencjach stosowania polityki luzowania ilościowego (czy też quasi-luzowania jak chcą niektórzy) w Europie (LTRO). W skali globalnej składa się ono na znacznie szerszą akcję luzowania - przecież wszystko zaczęło się od gigantycznych zakupów Bena Bernanke i FED, gdzie mówi się już o trzeciej rundzie spektaklu. "Luzują" również Japonia i Wielka Brytania. W pewnym sensie również niektóre kraje BRIC (poprzez obniżki stóp, których nie boją się nawet najbardziej zagrożone inflacją Indie). Ogólnie: "Każdy luzuje jak może"*.

No właśnie - jak w całym tym zamieszaniu prezentują się decyzje Państwa Środka? Wydaje mi się, że to właśnie Pekin będzie w najbliższych miesiącach głównym rozgrywającym w globalnej rozgrywce płynnościowej, jako, że inni duzi gracze - USA i UE - nie mają już kart w ręku...

źródło: malypodroznik.pl
W ostatnim czasie Chiny były traktowane jako ostoja zacieśniania polityki pieniężnej i przeciwstawiane ekspansji monetarnej FED. Chińska gospodarka od wielu lat rozwija się niezwykle szybko, co oznacza, że trzeba obchodzić się z nią jak z jajkiem. FED i EBC nie muszą aż tak bardzo obawiać się inflacji, bo środowisko w którym działają jest recesyjno-deflacyjne. People's Bank of China (a nie Bank of China, który jest zupełnie inną instytucją!) z kolei musi z luzowaniem bardzo uważać, bo wywołać inflację w Chinach jest bardzo łatwo, a ta może skonsumować cały wzrost gospodarczy. Tymczasem Chiny, aby przetrwać jako motor światowej gospodarki, muszą rozwijać się cały czas dynamicznie, bo tylko w ten sposób można kontrolować jej strukturalne słabości - niedoinwestowanie w wielu prowincjach poza wielkimi miastami, rozwarstwienie społeczne, problem biedy itd.

Co jednak istotne, globalna "wojna płynnościowa", jak się wydaje, zmusi i Chińczyków do wejścia na ścieżkę ekspansywnej polityki monetarnej. Co przemawia, moim zdaniem, za takim scenariuszem:

1) Chiny już raz w ostatnich latach przechodziły okres silnego luzowania ilościowego - wraz z kryzysowym pakietem stymulacyjnym z 2008 roku. Nie spowodowało to skokowego wzrostu inflacji i ostatecznie nie skrzywdziło chińskiej gospodarki, wbrew obawom wielu ekspertów.

2) Wraz ze spadkiem popytu zagranicznego, Chiny, aby utrzymać poziom wzrostu PKB, będą musiały stymulować inne jego składowe. Biedne społeczeństwo chińskie nie jest jeszcze gotowe na wzrost konsumpcji własnej (popytu krajowego). Pozostają więc, stosunkowo łatwe do stymulacji i sprawdzone w chińskich warunkach - inwestycje. To oznacza dalsze pompowanie bańki na rynku nieruchomości, co skończy się z pewnością źle - ale jeszcze nie teraz.

3) Chińska inflacja rośnie, i to bardziej, niż zakładano - w styczniu 4,5% R/R wobec konsensusu 4,1%. Niektórzy od razu zakrzyknęli, że oznacza to koniec nadziei na rychłe luzowanie w Chinach. Pamiętajmy jednak, że jeszcze w połowie 2011 roku, kiedy kończył się cykl podwyżek stóp w Chinach, dynamika inflacji R/R przekraczała 6%.


CPI w Chinach źródło: stooq.pl niestety, to maksymalny zakres danych jaki udało mi się "na szybko" znaleźć. Starsze dane, choć równie ciekawe i bardziej szczegółowe w raporcie BGŻ.
4) Pewne elementy luzowania zostały już wprowadzone: porównaj mało komentowany, ale doniosły, prikaz rolowania długu przez banki lokalne. Nazwany, bardzo słusznie moim zdaniem, w niektórych mediach zachodnich - mini-luzowaniem.

p.s zapraszam do uczestnictwa w ankiecie z prawej strony bloga (na samej górze): jakie działy/tematy powinny być rozwijane na wykresologii?
 
__________________
* a, jako że w przyrodzie nic nie ginie, pieniądze odnajdują się na rynku towarowym :)

wtorek, 7 lutego 2012

Jeszcze o LTRO: druga runda się zbliża

To już trzeci wpis o LTRO na tym blogu [wpis 1, wpis 2], co czyni chyba tę tematykę rekordzistką pod względem czasu zajmowania mojej uwagi :) Mówiąc poważnie: druga runda LTRO będzie najważniejszym wydarzeniem I kwartału 2012 w Europie. Z całą pewnością jest bardziej istotna, niż szeroko opisywana przez media, ale także i przez uczestników rynku grecka tragedia. Dość powiedzieć, że EUR/USD reaguje niezwykle energicznie na każdą plotkę z grecko-bankiersko-europejskich negocjacji.

Moim zdaniem, bankructwo Grecji jest już bowiem w cenie od dłuższego czasu i nie jest w stanie mocno zmienić obraz rynków. Najwidoczniej pogodzili się już z tym europejscy decydenci, o czym świadczą zupełnie nierealne propozycje typu ustanowienie unijnego komisarza nad wykonaniem greckiego budżetu*.

Wracamy do LTRO. Dlaczego, według mnie jest ono tak ważne? 

1) tak jak pisałem już wcześniej, może, w pewnym odstępie czasu, spowodować niekontrolowaną presję inflacyjną w europejskiej gospodarce. Przypominam wykres, który prezentuje gwałtowny wzrost aktywów w bilansie EBC, który uzmysławia nam, że skala ukrytego, ale jednak luzowania ilościowego, jest podobna do tego amerykańskiego:

źródło: Bloomberg.com
2) to, na czym chciałbym się skupić w tym wpisie, to inna kwestia. Popyt na darmowe pieniądze z EBC może być dobrym indykatorem skali problemów jakie mają europejskie banki. Nie mogę powstrzymać się od zacytowania zerohedge.com:

"In all the excitement over the December 21 LTRO, Europe forgot one small thing: since it is the functional equivalent of banks using the Discount Window (and at 3 years at that, not overnight), it implies that a recipient bank is in a near-death condition."

Podział banków na te, które z ulgą rzuciły się na finansowanie i  na te, które z niego zrezygnowały, nie jest przypadkowy:

źródło: Wall Street Journal za zerohedge.com

Tak więc na wieść, że 29 lutego banki pożyczyły kolejne miliardy (a może i biliony) euro, być może indeksy akcyjne wystrzelą mocno do góry (jak wiemy, akcje kochają tani pieniądz), ale tak naprawdę będzie to świadczyło o słabnącej wciąż pozycji europejskich banków. Jednocześnie dojdzie do bardzo dziwacznej sytuacji, odmiennej zupełnie od tej w USA.

I tam i tutaj w rynek została wstrzyknięta ogromna liczba gotówki. Wariant europejski nie prowadzi jednak do wyczyszczenia bilansów banków z toksycznych aktywów. Te aktywa (nomen omen junk bonds), zamiast spocząć tam, gdzie ich miejsce,  czyli  w śmietniku, będą sobie zalegały w bilansach banków. W wariancie amerykańskim zgodzono się na wielką i niebezpieczną presję inflacyjną w zamian właśnie za to wyczyszczenie bilansów banków. W Europie, dokładnie tym samym kosztem ten efekt nie został osiągnięty. I to tylko dlatego, że EBC nie chce się otwarcie przyznać, że wykracza poza swoje traktatowe kompetencje**, choć oczywiście, jak najbardziej, właśnie to robi. Zamiast więc bezpośrednio skupować obligacje PIIGS z rynku, wysila się na ekwilibrystyczny program LTRO, który powoduje, że tak naprawdę nikt już nie wie, gdzie są pieniądze, gdzie toksyczne aktywa, a gdzie europejski podatnik...

__________________

* Chodzi o ten pomysł: [link]. Oczywiste jest, że Grecy na coś podobnego nigdy się nie zgodzą, a kiedy odrzucą propozycję, łatwo pokazać, że sami są sobie winni, a wizerunek "Merkozy" pozostanie nienaruszony ("robiliśmy co mogliśmy", "wyciągaliśmy dłoń" itd.).
** EBC ma de iure dbać tylko o stabilność cen.

czwartek, 19 stycznia 2012

Kolejne LTRO może wstrzyknąć 1 bilion euro do sektora bankowego

Wszyscy (czytaj media, ale i chyba większość analityków) zajmują się teraz mało istotnymi cięciami ratingów Francji i Austrii i prosta konsekwencją tego faktu, czyli obniżką ratingu EFSF. Jak pisałem ostatnio, nie uważam, aby miało to większe znaczenie dla funkcjonowania gospodarki. Zdecydowanie większy problem dostrzegam w kolejnych fazach programu LTRO [trochę o LTRO pisałem już tutaj]. 29 lutego banki europejskie będą miały okazję ponownie pożyczyć od EBC euro na niewiarygodnie niski procent - 1%.

Poprzednio taka operacja wstrzyknęła w rynek bagatela 489 miliardów euro. Jako, że klimat od końca listopada znacznie się pogorszył i kto wie, jak będzie wyglądała możliwość finansowania za 3-6 miesięcy, można się spodziewać, że tym razem popyt na prawie darmową kasę będzie jeszcze większy. 16 stycznia plotki mówiły o szokującej liczbie biliona euro! 18 stycznia wymieniało się już kwotę 10 bilionów!

Ta druga liczba wydaje się wręcz kosmiczna, ale opinii Credit Suisse, bądź co bądź poważnej instytucji  nie powinno się ot tak lekceważyć. Przyjmijmy jednak, że będzie to 1 bilion. Spójrzmy na wyciąg z obecnego bilansu FED i EBC:

źródło: zerohedge.com
Oznacza to, że w bilansie EBC zamiast 2,7 mld euro będziemy mieć 3,7 mld! A to będzie już zdecydowanie więcej niż w skarbcu FED, który przecież jest powszechnie znany jako ilościowy "poluzowywacz".

Luzowanie to już zjawisko powszechne na świecie. Pieniądze, jakie w różnej formie wypływają z banków centralnych do gospodarki, są coraz większe i, jak się wydaje, nikt nie ma już nad tym kontroli. Tym bardziej, że zgodnie z teorią gier, wszyscy luzować muszą, bo inaczej stracą przewagę konkurencyjną. Pytanie więc - czy po "kryzysie zaufania" i "kryzysie zadłużenia" przyjdzie kolejny, globalny "kryzys inflacji"? Potężnej inflacji, takiej w skali globalnej, chyba jeszcze w historii nie było. Będzie więc kolejna okazja, by pouczyć się trochę na błędach...

sobota, 14 stycznia 2012

Fraa+ncja i Aa+stria

Po serii dobrych informacji z aukcji obligacji i bonów skarbowych południowoeuropejskich państw już nieśmiało mówiło się o "lepszym klimacie" i "światełku nadziei" dla europejskiej gospodarki. Czyżby LTRO jednak działało?

Dziś nastroje znowu są odwrócone o 180 stopni, po tym, jak S&P obniżyło rating dziewięciu państw - między innymi Hiszpanii, Włoch ale przede wszystkim dotychczasowym AAA - Austrii i ... Francji. Takie państwa jak Holandia, Luksemburg a nawet skandynawska Finlandia utrzymały rating AAA ale perspektywa została oceniona negatywnie.

źródło: gazeta.pl

Trzeba przede wszystkim podkreślić, że ani wcześniejsze wydarzenia (łagodne zmniejszenie oprocentowania papierów dłużnych państw PIIGS) ani obecne (obniżenie ratingów) nie ma najmniejszego znaczenia dla oceny kondycji europejskich budżetów. Ryzyka pozostały te same, są dobrze opisane a ich ewentualne wystąpienie nie będzie stanowiło niespodzianki. Degradacje europejskich AAA-sów były tylko kwestią czasu. To powoduje, że gdy rynek otworzy się w poniedziałek, choć pierwsza reakcja może być nerwowa i gwałtowna, to jednak niewiele się zmieni. Przede wszystkim będą kontynuowane silne trendy - spadkowy na EUR/USD, wzrostowy dla obligacji USA i Niemiec i spadkowy dla obligacji PIIGS. 

Strukturalnie - problemy fiskalne narastają, a czas gra na niekorzyść decydentów. Wydaje się, że dołek trendu* może wystąpić przy bankructwie Grecji i przyjęciu paktu fiskalnego. Kiedy do tego dojdzie - nie wiadomo, ale że dojdzie - to pewne.

_______________
* chodzi o  trend na rynkach finansowych. Dla europejskiej gospodarki taki scenariusz to w najlepszym wypadku rok recesji.

środa, 4 stycznia 2012

Grecy i Włosi wciągają EBC w piramidę finansową?

Witajcie w nowym roku!

Zapraszam do lektury pierwszego wpisu z serii (mam nadzieję) o LTRO czyli Long Term Refinancing Operation - w skrócie - programu Europejskiego Banku Centralnego dotyczącego taniego finansowania banków europejskich. Temat to niezwykle złożony i ciekawy więc nie wyczerpię go z pewnością ani w jednym wpisie ani w całej serii. Chciałbym jednak przyjrzeć się najciekawszym jego aspektom.

Z pewnością powinienem zacząć od wyjaśnienia tego, czym LTRO w ogóle jest. Takie informacje znajdziecie jednak na innych stronach* bez żadnego problemu. Napiszę więc tylko, że w ramach tego programu, banki strefy euro mogą pożyczyć tyle pieniędzy ile chcą, ale muszą przedstawić zabezpieczenie w postaci aktywów akceptowanych przez EBC. Spośród długiej ich listy największe znaczenia mają obligacje emitowane lub gwarantowane przez państwa strefy euro. Chodzi o to, aby banki, chcące zdobyć zabezpieczenie pod tanią pożyczkę w EBC, kupowały takie obligacje na rynku wtórnym (które są obecnie bardzo tanie) tym samym zmniejszając ich rentowność.

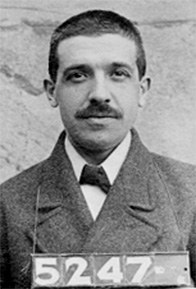
Niestety - rzeczywistość jest taka, że pieniądze które w ten sposób wypłynęły  (489 mld euro!) do rynku są sprytnie przez banki we współpracy z rządami wyciągane do finansowania bieżących potrzeb budżetowych, a rynki już nazwały tą praktykę "Schematem Ponziego**".

Pan Charles Ponzi - zdjecie za wikipedia.org
Jak to działa?

1. Bank X przeprowadza emisje obligacji.
2. Rząd gwarantuje te obligacje (na marginesie: ile warta jest gwarancja rządu greckiego? Cóż EBC przyjmuje papiery gwarantowane przez państwo strefy euro, a więc i Grecję/Włochy)
3. Ten sam bank X obligacje kupuje (sic! zerohedge opisuje przypadek w którym Narodowy Bank Grecji sam przeprowadził emisję takich obligacji (prowadził księgę popytu, w sytuacji w której sam był jedynym popyt zgłaszającym!).
3. Ten sam bank X przedstawia te obligacje jako zabezpieczenie EBC i otrzymuje nieograniczone finansowanie. (!)

źródło: zerohedge.com
W efekcie EBC staje się członkiem piramidy finansowej typu Ponziego (daje pożyczkę z zabezpieczeniem, które de facto nie istnieje, gdyby pożyczka nie zostałaby spłacona, to tym bardziej niczego nie ściągnie się z jej "gwaranta").

Nieco inny mechanizm przedstawia seeking alpha:

źródło: seekingalpha.com
Jaki może mieć to wpływ na rynki i gospodarki? W założeniu EBC miał to być zastrzyk płynności dla banków komercyjnych, które mogły w ten sposób zwiększyć swoją kapitalizację (pamiętamy przecież niezadowalające wyniki stress testów), pobudzić akcję kredytową (akurat :P ), czy wreszcie obniżać rentowność obligacji PIIGS. Nic takiego się nie stanie, przynajmniej nie na skalę, która cokolwiek zmieniłaby w obecnej sytuacji. Pieniądze będą przeznaczone na ukryte finansowanie bieżących potrzeb budżetowych. Banki greckie i włoskie muszą współpracować z rządami (oferując im pieniądze z EBC w formie kredytów czy obligacji w emisjach zamkniętych), bo przecież tylko rządy będą w stanie im pomóc, gdy kryzys naprawdę się zacznie - schemat nacjonalizacji widzieliśmy już w 2008/2009 roku...
___________________
* niestety głównie anglojęzycznych. Oto kilka przykładów:
## przystępne wytłumaczenie problemu na Alphaville (w formie pytanie-odpowiedź)
## znany i lubiany z powodu krytycznego spojrzenia na rynki zerohedge :) 
## paper EBC z maja 2004 - okazuje się, żę LTRO nie jest żadnym nowym pomysłem... nowością jest natomiast fakt, że EBC udziela finansowania aż na 3 lata - co jest bardzo długim okresem! 
## oczywiście zachodnia publicystyka  
   w polskojęzycznym Internecie zajmował się tym bloger stoję i patrzę:
## i po nim choć niestety, niezbyt obszernie (niestety - bo jestem wielbicielem talentu SiP :)

** Charles Ponzi odsiedział trochę lat w USA za stworzenie swoistego rodzaju piramidy finansowej - płacił jej uczestnikom ich własnymi pieniędzmi.
Related Posts Plugin for WordPress, Blogger...