sobota, 21 kwietnia 2012

Na GPW wreszcie nieco ciekawiej, czyli niedźwiedzia beczka miodu i trochę dziegciu

Zawieszam na dłuższą chwilę pisanie o rynkach nieruchomości z dwóch powodów: po pierwsze, dane które już wcześniej zebrałem nieco się zdezaktualizowały (mało czasu, więc...). Po drugie, nieco oddalone w czasie wpisy o Niemcach i Polsce mogą być ciekawsze, pod względem porównania z danymi o Chinach i USA w nieco wcześniejszym okresie. Gdybyście mieli inne zdanie na ten temat, albo nie mogli się doczekać, dajcie znać w komentarzach :P

Dziś nieco bliżej przyjrzymy się trójkątowi na WIG20. Najpierw rzut oka na wykres.

opracowanie własne, wykres stooq.pl
Trójkąt widzą wszyscy i wszyscy jednoznacznie muszą go interpretować jako formację kontynuującą zniżkę sierpniową. Formacja jest już dojrzała do zrealizowania*. Przeciwko bykom świadczą również:

1) inna, mniejsza formacja - wąski kanał spadkowy. Oznacza, że jeżeli kupujący marzą o ataku na 2375, to najpierw musza poradzić sobie z 2250, czyli górnym ograniczeniem rzeczonego kanału, którego byki nie mogą sforsować od I połowy lutego, mimo silnego rynku amerykańskiego (permanentne wzrosty na S&P500 w okresie luty-kwiecień.
opracowanie własne, wykres: stooq.pl
2) trend spadkowy na WIG20 potwierdza w pełni RSI, który respektuje własną linię oporu.
3) nie ma mowy o jakimś skrajnym wykupieniu rynku, szybkie oscylatory, takie jak stochastic (STS) nie znajdują się nawet w strefie wyprzedania.
4) gracze z rynku pieniężnego wskazują, że analiza przepływów (flows) z zagranicy wskazuje na duże pozycje krótkie (short) na parach złotowych (a więc w I kwartale zagranica kupowała złotówki). Kto ma pociągnąć zwyżkę jeśli nie zagranica (bo przecież nie poobijane reformami OFE), która już,co miała kupić w Warszawie, to kupiła...

Sytuacja na rynku nigdy nie jest jednak całkowicie klarowna - i tym razem również jest parę solidnych łyżek dziegciu w beczce miodu:

1) Z tym trójkątem, nie wszystko jest, jak należy. Modelowo, wolumen powinien się zmniejszać w miarę zwężania a wzrosnąć gwałtownie w momencie wybicia, tymczasem w naszym przypadku wyraźnie wzrósł już w połowie marca, kiedy do strefy wsparcia WIG20 miał jeszcze około 150 punktów.
2) Formacja trójkąta ma całkiem spory potencjał spadkowy (co najmniej podstawa trójkąta, czyli jakieś 480 pkt, inni powiedzą - że tyle, co spadek sierpniowy, a więc znacznie, znacznie więcej). To dość znaczący spadek, i  nie wydaje mi się, żeby był do zrealizowania bez wsparcia niedźwiedzi z zachodu. Tymczasem sytuacja na S&P500 i DAX nie jest z pewnością tak zła, jak na WIG20, choć i tutaj, można spekulować (ale nic więcej!) o narysowaniu negatywnych formacji RGR...
opracowanie własne, wykres stooq.pl
3) wszyscy są pesymistami, odżywają problemy Hiszpanii i Włoch, a trójkąt na WIG20 jest tak wyraźny, że wszyscy go widzą i się go boją. Z kontrariańskiego punktu widzenia - to idealny moment na odwrócienie trendu.
4) optymistą można być również z tego powodu, że coraz więcej osób lubi profil Wykresologii na facebook'u :) Może i Ty dołączysz?


__________________
* do wybicia z trójkąta często dochodzi w okolicach 1/2 - 3/4 jego wysokości. 

środa, 18 kwietnia 2012

KIlka słów o nieefektywnościach na rynku

Zróbmy sobie przerwę od analizowania rynków nieruchomości i zastanówmy się nad pewnym zjawiskiem, dlaczego rynkowe wyceny aktywów często tak mocno odbiegają od rzeczywistości. Na blogu, była już poruszana kwestia astronomicznej wyceny Facebook'a. Dziś przyjrzymy się innym, ciekawym przykładom, które stawiają pod znakiem zapytania twierdzenia o efektywności rynku.

1) zaczynamy znów od dziecka Marka Zuckerberga, ale tym razem to nie Facebook był wycenianym, lecz wyceniającym. Parę dni temu gruchnęła elektryzująca informacja o największym w historii przejęciu portalu - transakcji wchłonięcia Instagram opiewającej na, bagatela, 1 mld dolarów. Nic dziwnego, że właściciel w świetnym humorze...


Problem polega na tym, że Instagram, będący de facto aplikacją mobilną, z dodatkiem portalu społecznościowego (serio, coś takiego może być warte miliard dolarów?), która polega na możliwości obróbki zdjęcia zrobionego swoim iPhonem i szybkiemu wrzuceniu tak powstałego dzieła do sieci, jeszcze całkiem niedawno był wyceniany na góra 500 milionów $. Co ciekawe, cała transakcja została dograna podobno w 48 godzin (sic!), a więc bez żadnego due dilligence, chyba tylko na podstawie liczby użytkowników (30 milionów, a więc za każdego Facebook zapłacił 33,33 dolara!).

Najprawdopodobniej wygląda to tak: Zuckerbergowi spodobała się zabawka, to ją kupił, oferta ze 100% premią w stosunku do wyceny rynkowej, z pewnością była nie do odrzucenia...


Dla nas, inwestorów, jest to cenna lekcja, że o wartości danej akcji może decydować sentyment jednej osoby. Pamiętajmy, że mówimy tutaj o zysku 100% w tydzień, a więc w przybliżeniu 5200% per annum. Nawet zwycięzcy forexowych konkursów nie pogardziliby takim pieniądzem.

Że zdarza się raz na milion? Prawda, ale to i tak często. Przekonali się o tym z pewnością akcjonariusze BGŻ

stooq.pl
 Po ogłoszeniu wezwania na 100% znajdujących się w obrocie akcji spółki, kurs wzrósł o ponad 50%. To gigantyczna premia rynkowa, bardzo rzadko spotykana. Rabobank jest widocznie zdeterminowany na zakup wszystkich akcji BGŻ*, więc zaoferował tyle, że akcjonariusze nie mają się nad czym zastanawiać. Da się na GPW zarobić 50% w jeden dzień? Da! :)


__________________
* nie byłbym sobą, nie wietrząc jakiegoś podstępu. W końcu Rabobank ma już 60% akcji BGŻ, a więc po ogłoszeniu wezwania jego akcje zyskały na wartości jakieś 600 milionów złotych...

czwartek, 5 kwietnia 2012

Światem rządzą deweloperzy (część 2: USA)

W poprzedniej notce bardzo pobieżnie przyjrzeliśmy się sytuacji na rynku nieruchomości w Chinach, jednocześnie zapowiadając cały cykl wpisów "deweloperskich". Dziś nieco o rynku amerykańskim, a więc drugim biegunie światowej gospodarki. USA znajdują się w zupełnie innej fazie kryzysu deweloperskiego.

Na początku kilka słów o tym, co obecnie dzieje się w amerykańskiej gospodarce.Tamtejsi ekonomiści za bardzo nie wiedzą jak zdefiniować to, co się tam dzieje. Z jednej strony mamy do czynienia z ożywieniem, co nie jest dziwne, biorąc pod uwagę, że kryzys rozpoczął się dobre 4 lata temu. Z drugiej strony słychać silne głosy, że jest to "najgorsze ożywienie gospodarcze w historii", i że Ameryka, bez dalszego sztucznego wspomagania (czy to operacją Twist 2, czy QE 3*), nie zacznie normalnie (tj. bardziej dynamicznie) odreagowywać głębokiego kryzysu. Czynnikiem hamującym wzrost są: słaba sytuacja partnerów gospodarczych Ameryki (kryzys globalny) która wciąż wywołuje presję na wzrost dolara, i przede wszystkim gigantyczne zadłużenie USA...

pb.pl
Jak na tym tle wygląda sytuacja na rynku nieruchomości? Spójrzmy na trzy wykresy, przedstawiające kolejno: ceny nieruchomości w ujęciu nominalnym, realnym i tzw. Price-to-Rent Ratio (czyli współczynniku, który mierzy stosunek kosztów wynikających z kupna mieszkania względem kosztów wynajmowania go przez całe życie):

Ceny mieszkań w USA w ujęciu nominalnym (źródło: calculatedriskblog.com)
Ceny mieszkań w USA w ujęciu realnym (źródło: calculatedriskblog.com) 
Price-to-Rent Ratio (źródło: calculatedriskblog.com)
Na niebiesko zaznaczono okresy recesji.

Wnioski:
1) Ceny w ujęciu nominalnym są na poziomie porównywalny z cenami z połowy pierwszej dekady XXI wieku.
2) Ceny realne spadły jeszcze niżej - do poziomu z przełomu wieków.
3) Price-to-Rent Ratio wciąż spada, i jest coraz bliżej poziomu 1,0.

Wykresy nie dają wielkich nadziei na ożywienie rynku nieruchomości, który w przeszłości był ważnym składnikiem pokryzysowego wzrostu gospodarczego. Co ciekawe, wciąż spadający wskaźnik P-t-R, zmierza do poziomu 1,0 a teoretycznie nie powinien go przebić (od góry) na efektywnym rynku, z jednego bardzo prostego powodu: z posiadaniem własnego mieszkania łączy się wiele pozafinansowych korzyści, a więc w sytuacji, gdy koszt finansowy kupna i wynajmu mieszkania jest taki sam, konsumenci zawsze chętniej będą kupować mieszkanie niż wynajmować je.

Historia pokazuje jednak, że wskaźnik P-t-R może utrzymywać się na poziomie niewiele wyższym niż 1,0 przez długi czas. Bliskość tego poziomu nie oznacza więc pewności co do rychłego odbicia się cen. Co więcej, ceny mieszkań mogą spadać dalej w najlepsze przy jednoczesnym spadku cen wynajmu. Taki scenariusz jest nawet bardziej prawdopodobny, z uwagi na czynniki zwiększające podaż (zbliżająca się druga fala masowych przejęć niespłacanych hipotek przez banki - [link 1] [link 2]).

Podsumowując, rynek nieruchomości w USA, choć jest już 4 lata od rozpoczęciu kryzysu, wcale nie wydaje się być bliższy powrotu do prosperity. To z kolei na pewno odbije się na "jakości" wzrostu gospodarczego i jego trwałości.
 
p.s. Inne części cyklu o rynkach nieruchomości:
1. Chiny
za jakiś czas nowy wpis z cyklu - tym razem o Niemczech

p.p.s. zachęcam do polubienia Wykresologii na facebook'u :) stay tuned
_____________
* Na marginesie warto zauważyć, że w najbliższym czasie możemy mieć do czynienia z paradoksalną sytuacją, w której giełdy będą reagowały negatywnie na pozytywne informacje z gospodarki USA, gdyż w znaczący sposób zmniejszyłyby one prawdopodobieństwo programu QE3!

czwartek, 29 marca 2012

Światem rządzą deweloperzy (część 1: Chiny)

Nie Obama, nie kosmici, ani nie Goldman Sachs, światem rządzą deweloperzy!

Oczywiście, że teza celowo mocno przesadzona ;) jednak tkwi tutaj ziarnko prawdy. To właśnie w sektorze nieruchomości (po transferze aktywów do sektora finansowego) rozpoczął się kryzys amerykański. Na przełomie 2011 i 2012 roku jednym z najpoważniejszych czynników ryzyka dla światowego rozwoju jest bańka na rynku nieruchomości w Chinach. Oczywiście, problemy na tych rynkach to bardzo częste składowe wielu kryzysów, a sami deweloperzy należą do najbardziej pro-cyklicznych spółek. W dzisiejszym wpisie [pierwszym z cyklu czterech] postaram się przekazać kilka luźnych uwag na temat rynku w Chinach, a w przyszłości zostaną prześwietlone rynki w USA, Niemczech i ostatecznie w Polsce.

1) Chiny

Zaczynam od Chin, gdyż uważam, że to właśnie sytuacja na tym rynku jest obecnie kluczowa. Chińska "bańka na rynku nieruchomości" doczekała się nawet artykułu w Wikipedii, i od pewnego czasu jest już tematem medialnym. Świadczy to o tym, że ewentualne pęknięcie tej bańki nie będzie dla rynku wielkim zaskoczeniem. Jednakże miałoby to bardzo doniosłe skutki dla realnej sfery - tempa wzrostu PKB w Chinach, a przez to i dla całej globalnej gospodarki. Pęknięcie bańki z pewnością uprawdopodobniłoby scenariusz "twardego lądowania" chińskiej gospodarki.

Chińskie centrum handlowe - widmo: nie ma komu kupić powierzchni handlowej... (źródło: wikipedia.org)
Znamienna jest dość ostra reakcja chińskich władz na pogarszającą się sytuację na rynku nieruchomości. Zdecydowano się na luzowanie polityki monetarnej. Dość nerwowo zareagował też Bank Centralny Chin, stwierdzając na początku grudnia, że "rynek nieruchomości w Chinach znalazł się w punkcie zwrotnym, a banki są zaniepokojone, że wkrótce wystąpi reakcja łańcuchowa na tym rynku." [źródło].

Chińskie problemy nie powinny być zaskoczeniem, a pierwsze ich oznaki pojawiły się jeszcze w połowie ubiegłego roku. Nie powinniśmy spodziewać się raczej jakiejś panicznej wyprzedaży czy załamania koniunkturalnego. Moim zdaniem jednak jest to wyraźny sygnał, że Chinom coraz trudniej będzie utrzymać dotychczasowej tempo rozwoju, tymczasem to właśnie koniunktura w Chinach, wobec słabości USA i kłopotów Europy miała być ostatnim filarem światowej gospodarki w 2012 i 2013 roku.


Na zakończenie: o Chinach trzeba czytać bardzo ostrożnie. Wiele osób się na ten temat wypowiada, ale niestety, ten kraj, tamtejsze realia i specyfikę ciężko zrozumieć. Bywa, że "eksperci" zbyt łatwo oceniają chińskie warunki przykładając tą samą matrycę, co na Zachodzie... Za przykład, moim zdaniem, może służyć bezkrytyczne oceny, że chińskie nieruchomości kupują tylko spekulanci, więc jest to klasyczna bańka. Klasyczna to ona nie jest, bo ceny są kontrolowane przez władze, więc ich spadek z pewnością nie będzie gwałtowny i zaskakujący, prędzej powolny ale stabilny, co jest wersją może i lepszą dla rynków finansowych, ale niekoniecznie dla samej gospodarki (brak efektu katharsis).

W tym kontekście polecam interesujący wpis "insidera" a więc Polaka mieszkającego (chyba) na stałe w Chinach: link

p.s. Chcecie trochę liczb, wykresów i więcej o chińskiej bańce? Przeczytajcie opracowanie Barclays. Zwracam jednak uwagę na datę - początek listopada - a więc jeszcze przed oficjalnymi wypowiedziami chińskich oficjeli co do "pękania" bańki.

p.p.s. inna, duuuuża porcja czytania: o spowolnieniu w Chinach [link]

p.p.p.s.
Inne wpisy z cyklu o rynkach nieruchomości:
2. USA

czwartek, 22 marca 2012

Wybory w USA: co na to rynki?

Nie będzie to wpis o fluktuacji rynków, związanych w tzw. cyklem wyborczym (prezydenckim w USA). Zainteresowanych tym tematem, zachęcam do przeczytania artykułu w pierwszym numerze "To zależy". Niniejszy wpis będzie natomiast próbą odpowiedzenia na pytanie jak wynik wyborów (a nie sam fakt ich odbycia) może wpłynąć na rynki finansowe.

W USA wybór jest tradycyjny: albo Demokrata, albo Republikanin. Kandydatem "słoni" będzie oczywiście Barack Obama, ale na "prawicy" mamy cały korowód barwnych postaci, które mocno się od siebie różnią.

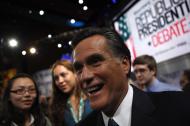
Mitt Romney

bloomberg.com
Prowadzący dotychczas w prawyborach, były gubernator Massachusetts, jest faworytem republikańskiego establishmentu. Był nim jednak już w 2008 roku, kiedy przegrał wyścig o nominację z Johh'em McCaine'm. Zwolennik tarczy antyrakietowej. Multimilioner (według niektórych, jest to jego główna słabość). Raczej mało ideowy, pod jego rządami trudno spodziewać się zmiany paradygmatu ekonomicznego USA, choć możliwy jest częściowy powrót do epoki Busha, a więc dalszego zadłużania kraju i wydawania miliardów na armię, tarcze i wojny. Jeżeli dojdzie do władzy, możemy się przekonać, czy USA są w stanie zadłużać się jeszcze szybciej, niż robiły to dotychczas :)

Rick Santorum


wiadomości.gazeta.pl
Postać zdecydowanie barwniejsza niż Romney. Nie lubi homoseksualistów i aborcji, za to lubi Polaków (był autorem poprawki znoszącej wizy). Nie powinniśmy się spodziewać, że tematy gospodarcze mogłyby stać się najważniejszymi podczas jego prezydentury. Możliwe, że będzie ulegać wpływom stronnictwa Tea Party (patrz niżej), a to oznaczałoby zmniejszenie wydatków i podatków.

Ron Paul

ronpaul.com
Walka o nominację rozstrzygnie się między Romney'em a Santorum'em, Ron Paul - niestety albo stety szans nie ma. Trzeba jednak odnotować, że w tych wyborach, inaczej niż w poprzednich, ruch radykalnie liberalny, którego gwiazdą jest Paul, gra dużą rolę. Innz, w pewnym sensie skonfliktowana, w pewnym sensie popierająca* Rona Paula, inicjatywa to "Tea Party", który z egzotycznego ruchu konserwatywno-libertariańskiego przerodziła się w poważne stronnictwo w łonie samych Republikanów (w wyborach do Kongresu w 2010 zdobyli 40 miejsc).

Rosnąca siła i popularność tych frakcji w Grand Old Party** wymusi konieczność brania jej pod uwagę przy liczeniu głosów w Kongresie. Szczególnie wówczas, gdyby to Republikanie wygrali wybory, poparcie liberałów może być języczkiem u wagi w wielu głosowaniach. To oznaczałoby m.in. problemy przy ewentualnym kolejnym podnoszeniu pułapu zadłużenie Stanów. Generalnie będzie to czynnik ograniczający wydatki rządu, choć niekoniecznie potrzeby budżetowe i emisje długu (głównym postulatem są mimo wszystko obniżki podatków).

________________
* Ideały Tea Party są bliskie Paulowi, ale wygląda na to, że TP chce na stałe zainstalować się w republikańskim establishmencie. Ich przedstawiciele chętniej popierają Santoruma i Romneya (tego ostatniego na przykład w ostatnich prawyborach w Illnois).
** Grand Old Party - GOP - tradycyjne określenie Partii Republikańskiej w USA.  

niedziela, 18 marca 2012

Wyniki ankiety

Dziękuję bardzo za oddanie głosów w mojej ankiecie dotyczącej tematyki bloga. Oto wyniki:


Rozbudować dział "Dlaczego?"
  2 (25%)
 
Więcej bieżących analiz
  3 (37%)
 
Więcej teoretycznych rozkmin
  2 (25%)
 
Więcej opisów własnych transakcji
  1 (12%)
 
Prezentacje ciekawych artykułów z mediów zagranicznych
  4 (50%)
 
Nic z powyższych
  1 (12%)
 
Najlepiej nic :P
  0 (0%)

W ankiecie wzięło udział 8 osób, ale odpowiedzi jest więcej, bo można było zaznaczać więcej niż jedną opcję. Moja interpretacja jest taka, że głosujący Czytelnicy oczekują kontynuacji tej linii tematycznej bloga, która dominuje ostatnio, a więc prezentacja ciekawych artykułów z mediów zagranicznych i połączone z nią bieżące analizy w skali bardziej makro niż mikro. Druga dominująca linia tematyczna bloga, którą ostatnio zaniedbałem, co z kolei zaowocowało większą klikalnością bloga (co samo w sobie jest już jakąś wskazówką ;), jest rozwój działu "Dlaczego?". Nie będę zarzucał tego projektu, ale pewnie będzie on tracił na znaczeniu.

Korzystając z okazji, chcę też zachęcić czytelników do współpracy przy projekcie Encyklopedii Giełdowej. Jako kontrybucję w pisaniu haseł do tej encyklopedii, oferuję link przy każdym haśle do strony osobistej autora. Inne warunki współpracy również możliwe.

Co do samej ankiety, to wszystkich, którzy chcieliby się jeszcze wypowiedzieć, w jakim kierunku powinien pójść rozwój tej strony, zachęcam do wyrażenia opinii w komentarzach.

poniedziałek, 12 marca 2012

Świat bez agencji ratingowych

Wiele ostatnio (tj. w ostatnich latach) mówi się o błędach popełnionych przez agencje ratingowe i stopniu, w jakim przyczynia się to do kłopotów na rynkach finansowych. Po części słusznie, bo przecież faktem jest, że wszyscy trzej najwięksi (de facto jedyni) gracze na tym rynku przyznawali papierom Lehman Brothers w przeddzień bankructwa najwyższe oceny (AAA albo Aaa w przypadku Moody's). Sytuacja powtórzyła się w przypadku AIG, który musiał być ratowany przed bankructwem przez Waszyngton.

Z drugiej strony mamy do czynienia z bezzasadnymi atakami na agencje, związanymi z obniżaniem przez nie ratingów państw. Atak często pochodzi z ust polityków, którym nie podoba się, że agencje "wtrącają się w wewnętrzne sprawy państw europejskich". Padają też dwojakiego rodzaju propozycje rozwiązania tego "problemu"

1) podział "kartelu"* trzech agencji amerykańskich** na co najmniej sześć podmiotów.
2) stworzenie własnej "niezależnej" agencji ratingowej.

O ile pierwsza propozycja może być ciekawa, choć z pewnością nieskuteczna (co miałoby to zmienić?) to druga, jest wyjątkowa - z uwagi na bzdurność. Jeżeli unijne instytucje zabiorą się za budowę własnej agencji ratingowej, to "niezależna" nie będzie ona z pewnością. Tworzenie instytucji, która będzie lepiej (czytaj korzystnie dla Europy) oceniać dług państw euro przez władze publiczną (KE) to jedynie typowy brukselski pomysł na zwiększenie liczby unijnych etatów. W ogóle państwowa agencja ratingowa to jakiś oksymoron. Mamy już przykład chińskiej "niezależnej" agencji przyznającej chińskim obligacjom rating AAA+...

Coś jednak "trzeba zrobić", jak wyrażają się unijni biurokraci, aby opanować wszechwładzę ratingowych agencji. Jak zwykle, "coś zrobi" sam rynek. Zmiany już się dokonały, a oceny ratingowe państw nie wywierają na uczestnikach rynku większego wrażenia. Lepszym oszacowaniem ryzyka, bardziej dynamicznym (zmieniającym się w czasie rzeczywistym) i obiektywnym (wycenianym przez rynek) są CDS'y a przede wszystkim sama rentowność obligacji państw. W tym układzie brak miejsca dla agencji ratingowych, jakich znamy, a więc wyroczni decydujących o tym w co warto i w co wolno*** inwestować. Na rynku papierów prywatnych ta wiara też została zachwiana - m.in. przez wpadki z LB i AIG.

Czy oznacza to, że wkrótce świat pożegna agencje ratingowe jako istotnych uczestników rynków finansowych?

Jakie mogą być zastępcze metody oceny wiarygodności kredytowej? Świat, a rynki finansowe w szczególności, nie znosi próżni...

Pozostawiam te pytania otwartymi, licząc na ciekawą dyskusję w komentarzach do tego wpisu...

Postscriptum
Interesująca, z prawnego, ale i praktycznego punktu widzenia, może być analiza projektowanych zmian w zakresie regulacji działania agencji ratingowych w prawie unijnym. Ciekawą nowością ma być przede wszystkim regulacja odpowiedzialności cywilnoprawnej agencji wobec uczestników rynku za błędne oceny.

_______________
* Określenie pochodzi od unijnej komisarz ds. sprawiedliwości Viviane Reding. [źródło]
** Ciekawostką może być fakt, że Fitch amerykański do końca nie jest - w 60% kontrolują go Francuzi.
*** Prawdziwą siłą agencji ratingowych są prawne regulacje, które nakładają limity koncentracji inwestycji w papiery o określonym ratingu a także wiążą z nimi wymogi kapitałowe dla instytucji finansowych. W regulacjach takich, jak nietrudno zgadnąć, przoduje UE.
Related Posts Plugin for WordPress, Blogger...