Pokazywanie postów oznaczonych etykietą polemika. Pokaż wszystkie posty

czwartek, 8 marca 2012

Zaproszenie

Zapraszam do lektury pierwszego numeru finansowego pisma "To zależy". LINK


Oprócz wielu ciekawych artykułów również mój - usystematyzowana polemika "W obronie zakazu insider tradingu" z tekstem Czesława Martysza z Trendu, będąca właściwie kompilacją dwóch wpisów  tego bloga. [1] i [2]. 

Jednak w środku znajdziecie zdecydowanie więcej, jeszcze ciekawszych tekstów. Gorąco polecam!


_________________
* na stronie głównej polecam w prawej kolumnie kliknąć Expand (na okładce) i przeglądać pismo w efektownej wersji multimedialnej :) (albo po prostu kliknąć tutaj aby przejść do zasobu zewnętrznego - wtedy jednak nie obejrzycie pozostałej części strony To zależy, a szkoda)

środa, 14 grudnia 2011

W obronie zakazu insider tradingu (część 2)

Zgodnie z obietnicą powracam dziś do tematu insider tradingu i polemiki z tekstem Czesława Martysza (Czy insider trading powinien być zakazany? TREND, 10/2011) Tak jak zapowiadałem, tym razem spróbuję powalczyć z argumentami ekonomicznymi autora. 

1) Pan Martysz pisze:
"Insider trading „przyśpiesza” proces tworzenia się ceny równowagi, tj. ceny dyskontującej wszystkie informacje na rynku (zgodnie z teorią rynków efektywnych), polepszając efektywność alokacji kapitału (wytł. zgodnie z cytatem). Innymi słowy, reakcja cenowa w przypadku „nowych informacji” byłaby mniej gwałtowna – osoby wtajemniczone, zawierając odpowiednie transakcje, odegrałyby tu rolę arbitrażystów."
Po pierwsze, rozumowanie takie zakłada, że menedżerowi posiadający dostęp do informacji poufnych potrafią dokładnie wyznaczyć wartość wewnętrzną akcji i wpływ danej informacji na tą wartość. Jest to założenie sprzeczne nie tylko ze zdrowym rozsądkiem, ale i z wynikami badań empirycznych. Insiderzy to też ludzie i podlegają tym samym prawom psychologii inwestowania co inni gracze na rynku. Łatwo sobie wyobrazić sytuację, w której insiderzy w panice wyprzedają akcje spółki poniżej jej wartości wewnętrznej, a jeszcze łatwiej - że pompują je poza granice zdrowego rozsądku...
Po drugie, rozumowanie takie zakłada, że menedżerowie tacy mają wystarczającą siłę rynkową, aby ich działania były impulsem cenowym pchającym akcje w kierunku ich wartości wewnętrznej. Sam pan Martysz podaje przykłada Henryka Owczarza, prezesa Suwar, który tuż przed publikacją dobrych wyników finansowych nakupował akcji tej spółki za 200 000 zł. Tymczasem po publikacji danych kurs poszybował w górę o 50%. Przykład ten dobitnie pokazuje, że to nie działania insidera, ale publikacja danych stanowiła informację cenotwórczą.

Po trzecie wreszcie, rozumowanie takie zakłada, że menedżerowie natychmiast zajmują pozycję rynkową zgodną z wydźwiękiem informacji, jaką zdobyli, czyli zaczną akcje sprzedawać gdy informacja jest negatywna i kupować, gdy jest pozytywna. Dość naiwne, nieprawdaż? Nietrudno zgadnąć, że wykorzystując asymetrię informacji (usankcjonowaną teraz przez państwo! (sic!) ) będą oni rozważali np. dokupowanie akcji w przypadku złej informacji, której jeszcze nie ma na rynku, skłaniając inwestorów do szalonych zakupów ("skoro insider kupuje, to zaraz kurs wystrzeli!") i pozbyć się ich na górce, tuż przed oficjalną publikacją informacji. Identyczny mechanizm będzie działał wówczas, gdy menedżer taki zapragnie obniżyć cenę aby dokupić akcje w dołku.
 
źródło: http://financial-spread-betting.com
 2) Dalej pisze pan Martysz:

"Wymierną korzyścią byłoby uniknięcie skutków spektakularnych ataków podaży (np. ENRON) lub popytu (np. A.D. Drągowski) i możliwość lepszego „prognozowania” cen (wytł. moje BW). Inwestorzy chętniej kupowaliby akcje, nie bojąc się ujawnienia znienacka zatrważającej ich tajnej informacji."

Gdyby przyjąć, że legalizacja insider tradingu poprawiłaby efektywność rynku, z czym się nie zgadzam, to doprowadziłoby to do tego, że żadne prognozowanie cen nie byłoby w ogóle możliwe! Gdyby bowiem nawet informacje "insiderskie" (czyli już absolutnie wszystkie zgodnie z mocną efektywnością rynku) były w cenie akcji, jakiekolwiek prognozowanie nie miałoby sensu. Wszystkie transakcje byłyby bowiem zawierane po cenie odpowiadającej wartości wewnętrznej danej akcji (a więc sumy wszystkich zdyskontowanych przepływów pieniężnych z tytułu posiadania jednej akcji od dziś do końca świata). To tak, jakby inwestor kupował kilogram ziemniaków za kilogram takich samych ziemniaków, i jeszcze płacił prowizję swojemu maklerowi! Zwiększenie efektywności z pewnością nie zachęca więc do zakupu akcji!


P.S. Pierwsza część tego tekstu znajduje się tutaj.

P.P.S. Ciekawy tekst w obronie insider tradingu napisał kiedyś Trystero. Starałem się nie powielać jego argumentów, więc wciąż warto go przeczytać :)

P.P.S. A czy Ty, drogi czytelniku, polubiłeś już Wykresologię na facebook'u?

środa, 7 grudnia 2011

W obronie zakazu insider tradingu (część I)


Będąc niepoprawnym kontrarianinem, postanowiłem zająć stanowisko w sprawie zakazu insider tradingu po przeczytaniu ciekawego artykułu Czesława Martysza w cenionym przeze mnie studenckim czasopiśmie (albo, jak chcą jego wydawcy, gazecie) TREND. Autor przedstawia znaną skądinąd tezę, że walka z insider tradingiem jest tyle daremna, co mało sensowna.

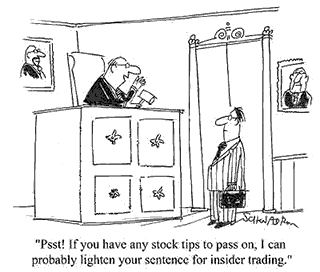
Źródło: Douglas B. Jones, Wall Street Journal (http://online.wsj.com/article/SB10001424052748704224004574489324091790350.html)

Problem jest niezwykle istotny, bo choć zainteresowanie opinii publicznej insider tradingiem pojawia się zazwyczaj tylko w okolicach czasowych głośnych afer z udziałem insiderów*, to na rynkach finansowych codziennie toczy się walka instytucji nadzoru z osobami, które wykorzystują informacje, które nie zostały jeszcze przekazywane wszystkim inwestorom, a które mogą w znaczący sposób wpłynąć na wycenę papieru wartościowego. 

Autor wspomnianego na samym początku artykułu, zaczyna argumentację filozoficznie:

"Według norm etycznych insider trading nie jest działaniem niemoralnym, ponieważ nie ma takiej zasady, która każe dzielić się nam z innymi tymi informacjami, które mogą nam przynieść pewną korzyść."

Przytacza przy okazji wesołą opowiastkę o pewnej dziewczynie, pewnym osiedlu i pewnym mężczyźnie:

"Pewien mężczyzna mieszkający od dawna w okolicy spostrzega piękną blondwłosą dziewczynę podczas przeprowadzki. Szybko decyduje się rozpocząć znajomość, wiedząc o kilku sąsiadach z klatki obok, którzy również nie pozostaliby bezczynni. Czy uczynił coś złego, nie obwieszczając innym o jej przybyciu?"**

Konkluzja jest oto taka: nie. Z jej pomocą autor zgrabnie przechodzi do problemu insider tradingu, sugerując, że sytuacja w której ktoś zatrzymuje dla siebie cenną informację na temat kondycji firmy, zamiast podzielić się tym z innymi uczestnikami rynku ma wiele wspólnego z powyższą sielankową opowiastką. Tym samym penalizacja insider tradingu jest czymś tak samo niezrozumiałym, jak wsadzenie do więzienia mężczyzny z przypowieści. Otóż sytuacje te różnią się od siebie diametralnie a ich utożsamianie jest tyle lekkomyślne, co niebezpieczne.

Problem na pierwszy rzut oka może być podobny, chcę jednak zwrócić uwagę na kilka cech insider tradingu, które nijak nie mogą odnieść go do opowiastki:

Po pierwsze, insider trading jest objęty zakazem legitymowanym przez państwo, gdyż łączy się z zagrożeniem interesów państwowych. To, kto z kim chodzi na randki, państwa nie powinno interesować i w demokratycznym porządku - nie interesuje. Natomiast sprawnie funkcjonujący rynek kapitałowy należy do żywotnych interesów państwa. Taki rynek, zgodnie ze zdrowym rozsądkiem, zasadami ekonomii, i światowymi standardami musi posiadać pewne cechy, spośród których powszechny i równy dostęp do informacji jest tą podstawową. (Z argumentami autora dotyczącymi kwestii ekonomicznych, chyba jeszcze ciekawszych, postaram się podjąć polemikę w kolejnym wpisie. Bądź to bądź jest to blog i objętość każdego wpisu powinna być ograniczona.)

Po drugie, na giełdzie toczy się gra o sumie zerowej. Ktoś zarabia - a ktoś traci. Często naprawdę duże pieniądze. Opowiastka właśnie dlatego wydaje nam się taka niewinna, że tak naprawdę nie ma, obiektywnie rzecz biorąc, znaczenia - ani w odniesieniu do stosunków społecznych - ani, tym bardziej, gospodarczych.

Po trzecie, w przeciwieństwie do sytuacji z opowiastki, penalizacja insider tradingu jest społecznie zrozumiała i oczekiwana. Odstąpienie od niej z pewnością wywołałoby protesty ze strony uczestników rynku i jego obserwatorów.


Po czwarte, rynek giełdowy jest specyficznym miejscem, gdzie asymetria informacji odgrywa rolę kluczową. Wobec rozproszenia graczy (masowość), olbrzymiej ilości informacji, najróżniejszych interesów jego uczestników, niwelowanie tej asymetrii jest tak samo zrozumiałe i pożądane jak w każdej innej branży. Wyobraźmy sobie sytuację w której kupujemy komputer. Sprzedawca doskonale zna ten produkt i wie, że w 50% przypadków psuje się po roku użytkowania. Myślicie, że prawo powinno go zobowiązać do poinformowania Was o tym, czy może, jak chce autor (odnosząc się do opowiastki, nie do sprzedaży komputera):


"Taki chwalebny akt dobroczynności nie powinien być wymuszany przez prawo, ponieważ pomaganie innym to cnota, która powinna wynikać z wykonania takiego uczynku w sposób nieprzymuszony"

?

P.S. Jak już pisałem wyżej, do argumentów ekonomicznych postaram się odnieść w następnym wpisie.

P.P.S. A czy Ty, drogi czytelniku, polubiłeś już Wykresologię na facebook'u?
_________________
*W USA ostatnio najgłośniejszą tego typu sprawą była tak zwana afera Gelleon Group. W Polsce mamy przykład KGHM, którego kurs w tym roku mocno "skacze" z uwagi na pewne informacje (chronologicznie: o zakrojonym na wielką skalę odkupie własnych akcji [1], potem expose premiera i zapowiedź podatku od kopalin [2] a zupełnie niedawno informacja o największej w historii akwizycji polskiej spółki giełdowej, czyli przejęciu Quadra FNX za 9,5 mld złotych [3]. Za każdym razem pojawiały się głosy, że ktoś wcześniej o tym wiedział i wykorzystał to, zawierając transakcję zanim informacja trafiła na rynek.)

** tą samą przypowieść cytuje M. Bitner, a sam jej pomysł pochodzi od  T. R. Machan'a. Ciekawe, dlaczego zwolennicy legalizacji insider tradingu tak ochoczo ją przytaczają, skoro z tematem ma tyle wspólnego co piernik z wiatrakiem.
Related Posts Plugin for WordPress, Blogger...