Pokazywanie postów oznaczonych etykietą efektywność rynku. Pokaż wszystkie posty

sobota, 6 grudnia 2014

Dual listing i możliwości arbitrażu

Kolejny już w ostatnim czasie wpis z serii o prostych sposobach identyfikacji możliwościach arbitrażu lub quasi-arbitrażu. Ponieważ inwestorzy indywidualni są obarczeni raczej wysokimi kosztami alternatywnymi, to możliwości te nie mają znacznej doniosłości praktycznej, jednak w warstwie teoretycznej są niezwykle ciekawym zjawiskiem i pozwalają na lepsze zrozumienie mechanizmów funkcjonowania rynków finansowych - i choćby przez to są ważną lekcją dla każdego inwestora. 

Dzisiejsza opowieść dotyczy debiutujących przed kilkoma dniami na warszawskiej GPW akcji Grupy Santander (debiut ciekawy również dlatego, że Santander to od 3 grudnia największa pod względem kapitalizacji spółka na GPW*). Do wejścia na GPW zmusiła grupę Komisja Nadzoru Finansowego, która postawiła ten warunek przy okazji przejęcia przez Hiszpanów Kredyt Banku za pośrednictwem spółki zależnej - innego polskiego banku BZ WBK. Chodzi o zwiększenie transparentności i zapewne ułatwienie sprawowania nadzoru (podobną historię przerabiał włoski Unicredit - właściciel Pekao).
Logo bohatera opowieści. Źródło: http://www.startuploans.co.uk/santander/
Co ważne w naszej historii, Santander jest spółką notowaną nie tylko na GPW, ale także na giełdach w Hiszpanii, Włoszech, Wielkiej Brytanii, Portugalii, USA, Meksyku i Brazylii. Mamy więc do czynienia nie tyle z duallistingiem co multilistingiem. Taka sytuacja stwarza warunki do przeprowadzenia arbitrażu.

Na każdej z tych giełd notowane są te same akcje - dające te same uprawnienia akcjonariuszom (głosowanie na walnym, dywidendy i te sprawy). Strategia jest więc prosta jak konstrukcja cepa - kupić akcje na giełdzie, gdzie akurat notowane taniej i sprzedać na giełdzie gdzie są notowane drożej**. Łatwo powiedzieć - trudniej zrobić. Po pierwsze, transakcje powinny zostać dokonane możliwie jednocześnie, aby uniknąć ryzyka związanego ze zmianą ceny w okresie pomiędzy transakcjami. Po drugie, notowanie na giełdach w dwóch różnych państwach wiąże się z ryzykiem walutowym (akcje w Warszawie notowane w złotówkach, akcje w Madrycie - w euro). Po trzecie nie jest możliwe rozliczenie transakcji na giełdzie w Madrycie (trzymajmy się tego przykładu) akcjami nabytymi w Warszawie - w tym przypadku konieczne jest więc utrzymanie dwóch otwartych pozycji (długa w Warszawie, krótka w Madrycie) i ponoszenie kosztów ich finansowania. Strategia arbirrażu zakłada że prędzej czy później cena wyrówna się na obu rynkach (por.: prawo jednej ceny), a różnica wynikała z chwilowej anomalii rynkowej. Wówczas zamykamy obie pozycje i niezależnie od kierunku zmian samej ceny zgarniamy tą chwilową różnicę w wycenie między dwoma giełdami dla siebie. Po czwarte, należy uwzględnić koszty transakcyjne związane z otwarciem i zamknięciem tych pozycji.
Jak widać problemów jest sporo, generują one dodatkowe koszty (hedging walutowy, finansowanie otwartych pozycji, koszty transakcyjne). Wysokość tych kosztów jest prawdopodobnie zbyt wysoka dla inwestorów indywidualnych. Spróbujmy jednak policzyć ile wyniosła teoretyczna "pula" do zgarnięcia w dniu debiutu, 3 grudnia. Wówczas występowała, moim zdaniem, największa możliwość pojawienia się chwilowych anomalii rynkowych, a to z powodu możliwego zwiększonego popytu na "warszawskie" akcje Santandera ze strony inwestorów instytucjonalnych którzy stosują zwykle strategię indeksowania (starają się aby ich wyniki były zbliżone do benchmarkowego indeksu). Aby zachować założoną ekspozycję na sektor bankowy muszą kupować akcje największego według kapitalizacji gracza na rynku. 

3 grudnia akcje Santandera w Madrycie kształtowały się w przedziale 7,266-7,375 euro za sztukę.Kurs EURPLN tego dnia wahał się w przedziale 4,16320-4,14770. Daje to przedział notowań (w przeliczeniu na PLN): 30,131882-30,7036. W Warszawie akcje Santander kosztowały 30,57-31,80 złotych***. Mając te trzy pary kwotowań możemy przeanalizować osiem możliwości ich kombinacji, które dają od 0,02zł do nawet 1,66 zł różnicy w wycenie. Ograniczając liczbę możliwości do czterech najbardziej prawdopodobnych ( 1)dołki w cenie w Warszawie i Madrycie pokrywają się oraz 2) szczyty w cenie w Warszawie i Madrycie pokrywają się) przedział ten zawęża się do rozpiętości 0,32-1,21 zł.

_________________________
* Kapitalizacja akcji notowanych na GPW wynosi ok. 360 mld zł, a kapitalizacja całej grupy bankowej nawet bilion złotych.
** Idealny arbitraż wymagałby krótkiej sprzedaży akcji na giełdzie "droższej" i odkupienie ich na "tańszej" - w takim przypadku arbitraż nie wymaga zaangażowania środków własnych, a więc nie wymaga poniesienia kosztu alternatywnego (utraconych korzyści)/ kosztów finansowania pozycji.
 *** Niestety nie mam dostępu do danych intraday, a tylko taka analiza mogłaby odpowiedzieć precyzyjnie na pytanie o możliwości arbitrażu.

czwartek, 20 listopada 2014

Jak wykorzystać równoległe notowania praw poboru i akcji zwykłych?

Dziś krótka opowieść o prawach poboru, a świetna ku temu okazja nadarzyła się z dzisiejszym rozpoczęciem notowania prawa poboru akcji Lotosu.

Prawo poboru to po prostu prawo do zapisania się i objęcia akcji nowej emisji. Najczęściej jest tak, że nowa emisja opiewa na mniejszą liczbę akcji, niż obecnie istnieje. Wówczas posiadacz dziesięciu praw poboru może być uprawniony do zapisu na, przykładowo, tylko jedną akcję. Koniecznie trzeba znać ten współczynnik, bo ma on kluczowe znaczenie dla ustalenia wartości prawa poboru. W przypadku aktualnie notowanych PP Lotusu jest on równy 0.42348946045 (inaczej, aby objąć jedną akcję należy wykorzystać ok. 2,36 praw poboru).

Jak wykorzystać równoległe notowania praw poboru i akcji zwykłych?

Wiele zależy od tego, czy analizujemy problem praw poboru z punktu widzenia obecnego akcjonariusza, czy potencjalnego inwestora. Pierwszy będzie chciał sprzedać prawo jak najdrożej, drugi – kupić jak najtaniej. Do uzgodnienia warunków takiej transakcji pomocny może być wzór na Teoretyczną Wartość Prawa Poboru.

TWPP=(C-E)/(N+1)

Gdzie: C jest ceną zamknięcia akcji w ostatnim dniu przed odcięciem prawa poboru, a E jest ceną akcji w nowej emisji. N to liczba praw poboru, potrzebnych do objęcia jednej akcji nowej emisji.

Jak sama nazwa wskazuje, rzeczywista wartość (warunki transakcji) może znacznie odbiegać od wartości teoretycznej. Co więcej, trzeba mieć świadomość, że TWPP pozostaje aktualne tylko na początku pierwszej sesji, na której prawa poboru są notowane oddzielnie od akcji. Później, jego wartość może fluktuować wraz ze zmieniającą się ceną akcji starych emisji. Cały czas zachowana jest jednak zasada: im większa różnica między ceną akcji na GPW a ceną akcji w nowej emisji (ceną emisyjną) tym wartość prawa poboru wyższa. Może się okazać, że prawo poboru jest bezwartościowe - w przypadku, gdy cena rynkowa spadnie poniżej (lub do poziomu) ceny emisyjnej. Wówczas prawa poboru nie są wykorzystywane i emisja najprawdopodobniej w ogóle nie dojdzie do skutku.

Równoległe notowanie dwóch papierów wartościowych: akcji i praw poboru, podczas gdy cena tych ostatnich zależy wprost od ceny tych pierwszych, rodzi wiele problemów, ale i możliwości handlu. Przede wszystkim może się zdarzyć, że rynek wycenia prawo poboru niżej lub wyżej, niż wynikałoby to ze wzoru na TWPP. Zdarza się to dość często, szczególnie wówczas, gdy emisji dokonuje spółka o ograniczonej płynności. Trzeba pamiętać, że na wartość prawa poboru negatywnie wpływa ryzyko niedojścia nowej emisji do skutku (na przykład wskutek odmowy rejestracji nowych akcji przez sąd rejestrowy [1]). Co więcej, od momentu złożenia zlecenia na zapisy w nowej emisji do rozpoczęcia notowań praw do akcji (o prawach do akcji szerzej w rozdziale 2) mija trochę czasu, co rodzi dla inwestora kolejne koszty związane z wartością pieniądza w czasie i ryzykiem znacznej zmiany ceny akcji w tym okresie [2]. To powoduje, ze prawa poboru są zwykle notowane z dyskontem w stosunku do wartości wynikającej z TWPP.

Bardzo znaczące odchylenie cen praw poboru od akcji rodzi okazję do „quasi-arbitrażu”. Strategia jest następująca: w przypadku, gdy cena praw poboru spada mocno poniżej wartości TWPP, sprzedajemy posiadane akcje spółki i kupujemy prawa poboru. Problemy z taką strategią są dwa: po pierwsze, występują wszystkie czynniki ryzyka opisane w poprzednim akapicie, po drugie rozważając zyskowność takiej operacji trzeba wziąć pod uwagę koszty transakcyjne, a te są niemałe. Standardowa prowizja na rynku kapitałowym to 0,39% wartości transakcji. Różnica w notowaniu praw poboru [3] i akcji musiałaby więc wynieść ponad 1,56% [4], aby w ogóle rozważać zastosowanie takiej strategii.

_________________
[1] Na GPW zdarzył się taki przypadek przynajmniej jeden raz: w odniesieniu do spółki SFINX. Sąd rejestrowy odmówił zgody na zarejestrowanie akcji nowej serii z powodów braków formalnych, wobec czego spółka rozpoczęła procedurę nowej emisji od początku. Ostatecznie inwestorzy, którzy zapisali się na akcje nowej emisji, otrzymali je, ale cały proces przeciągnął się w czasie o wiele miesięcy.

[2] Warto podkreślić, że ryzyka tego nie możemy kontrolować, na przykład za pomocą stop loss’ów.

[3] Oczywiście posługujemy się tutaj skrótem myślowym. Musimy tutaj wziąć pod uwagę liczbę praw poboru która umożliwia zapis na jedną akcję, a także cenę emisyjną nowej emisji.

[4] Zamknięcie transakcji arbitrażowej musi się bowiem dokonać poprzez zajęcie pozycji odwrotnych, a to również kosztuje prowizję.

wtorek, 5 sierpnia 2014

Dziwne przypadki Altus TFI

Inwestujesz na własne ryzyko! Treść poniższa nie ma charakteru rekomendacji! 

Dziś chciałbym podzielić się z Wami obserwacją na temat kursu akcji Altus TFI, spółki zarządzającej funduszami inwestycyjnymi która w lipcu zadebiutowała na GPW. Zebrała ok. 175 mln zł na przejęcia w branży. Przy ofercie zastosowano ciekawą konstrukcję. Otóż spółka obiecała, że w przypadku niezrealizowania planowanych przejęć do końca września 2015 roku dokona skupu akcji własnych po cenie równej cenie emisyjnej powiększonej o WIBOR 3M (obecnie 2,67%). Mamy więc do czynienia z wbudowaną w akcje quasi-opcją sprzedaży. Akcjonariusze będą zadowoleni, gdy cena akcji będzie we wrześniu 2015 roku wyższa od emisyjnej o 2,67% w skali roku, będą też zadowoleni gdy cena będzie niższa, ale nie dojdzie do przejęcia. Jedynym "czarnym" scenariuszem byłoby przejęcie i zniżka kursu na giełdzie, jednak prawdopodobieństwo takiego scenariusza jest o tyle niższe, że sukces negocjacji fuzji powinien na cenę akcji przełożyć się pozytywnie.  

Oczywiście, musimy uwzględnić ryzyko kredytowe, które jednak w przypadku TFI nadzorowanego przez KNF i podlegającemu ograniczeniom inwestycyjnym jest ograniczone. Tak czy inaczej, cena akcji Altus od debiutu kształtuje się istotnie poniżej ceny emisyjnej. Wnioski pozostawiam czytelnikom, zaznaczając jednak, że implikowana rentowność wyznaczona przez ceny akcji oraz WIBOR 3M na poziomie 2,67% zbliża się np. do oprocentowania obligacji takich tuzów jak Gant Development.


Dane: stooq.pl opracowanie własne.

środa, 6 czerwca 2012

Dlaczego stopy procentowe mogą być ujemne?

Może niektórzy się dziwią, że piszę znów bardziej teoretycznie, niż praktycznie, podczas gdy świat nam się na głowę wali, Grecja upada, UE upada, PBG upada i kto tam wie co jeszcze... Myślę jednak, że o tym możecie przeczytać wiele gdzie indziej, a także w poprzednich postach, a teraz zapraszam do najlepszej inwestycji w czasach kryzysu, czyli inwestycji w wiedzę.

Spróbujcie, drodzy Czytelnicy odpowiedzieć na pytanie: Czy stopy procentowe mogą być ujemne? a zaraz potem: czy tak się zdarza w rzeczywistości?

Na pierwsze pytanie odpowiedź brzmi: TAK, choć oczywista z pewnością nie jest. Skoro bowiem stopa procentowa jest ceną za pieniądze, które X pożycza Y po to, żeby Y mógł nimi obracać i uzyskiwać zyski, to trudno oczekiwać, że Y będzie mógł to robić zupełnie za darmo. W końcu, jak mawiał mistrz Friedman, There's no such thing as a free lunch

Na drugie pytanie odpowiedz brzmi również: TAK, i tutaj jest ona już oczywista. Trudno bowiem polemizować z faktami, a fakty są takie, że np. dług Szwajcarii ma ujemne oprocentowanie. Oczywiście odpowiedź na to pytanie czyni wszystkie rozważania, które poczyniliśmy wyżej daremnymi. Jeżeli istnieje takie X, że X=Z to znaczy, że nie wszystkie X=~Z Proste? Proste.

Jeżeli chcesz pożyczyć tym szwajcarskim kozom, kozicom, zwierzętom kasę, to jeszcze za to zapłacisz! Źrodło: twojepc.pl
Aby cokolwiek z tej pogadanki wpłynęło pozytywnie na nasze rozumienie rynków finansowych i przyniosło jaką wartość dodaną musimy odpowiedzieć na jeszcze jedno pytanie: dlaczego jest tak, że stopy procentowe mogą być ujemne? I czy rzeczywiście przeczy to powiedzeniu Friedmana? Czy oznacza to, że prawdopodobieństwo bankructwa Szwajcarii jest ujemne?

Dobra, rozumiane jako towary, ale i usługi w gospodarce, Anglicy nazywają "goods". Mają jednak oni dobrą nazwę na "dobra", których użyteczność jest ujemna - mówią na nie "bads" co nie ma dobrego tłumaczenia polskiego, a szkoda. W tych zwariowanych czasach pieniądz stał się takim właśnie bad, podobnie jak ścieki czy zanieczyszczenia powietrza. To posiadacz takiego nie-dobra musi zapłacić, żeby kto inny go "składował". Nie da się przecież wypłacić w gotówce biliona euro i schować go w materacu, gdzie "stopa procentowa" jest równa 0. Gdziekolwiek ulokujesz pieniądze, tzn., gdziekolwiek twoje "pieniądze" zostaną elektronicznie zapisane, przyjmujesz na siebie ryzyko kredytowe (ryzyko defaultu) podmiotu, który je przyjął.

Oczywiście, że prawdopodobieństwo bankructwa Szwajcarii nie jest ujemne (byłoby to matematycznym absurdem! Jednakże implikowane rentownością długu prawdopodobieństwo upadłości może być ujemne, ale będzie to wynikało tylko z błędu modelu). Jednak nie tylko ono wpływa na wycenę instrumentów dłużnych. W naszym przypadku duzi gracze muszą gdzieś lokować (pożyczyć komuś) pieniądze, a ryzyko pożyczenia każdemu innemu podmiotowi, w tym EBC, uważają za wyższe niż pożyczenie rządowi Szwajcarii. Reszta to zwykłe prawo popytu i podaży.

Nawiasem mówiąc ujemne stopy procentowe nie są wcale bardzo rzadkie w gospodarce. Zwróćcie uwagę jak wiele banków pobiera opłaty za prowadzenie rachunków bankowych, a więc de facto, "inwestycja" w takie rachunki (oszczędzamy rezygnując z bieżącej konsumpcji, a więc nie czynimy tego dla przyjemności, ba, jest to spore wyrzeczenie) przynosi ujemną stopę procentową - i to nie tylko w ujęciu realnym ale i nominalnym. Okazuje się więc, że nie tylko Szwajcaria może pożyczać po ujemnej stopie, ale i przeciętny polski bank :P

Wybór tego banku, jako ilustracja przykładu nie jest złośliwy, to po prostu pewne podobieństwo między szwajcarską kozicą a naszym żuberkiem, który, swoją drogą właśnie przechodzi na emeryturę...

środa, 18 kwietnia 2012

KIlka słów o nieefektywnościach na rynku

Zróbmy sobie przerwę od analizowania rynków nieruchomości i zastanówmy się nad pewnym zjawiskiem, dlaczego rynkowe wyceny aktywów często tak mocno odbiegają od rzeczywistości. Na blogu, była już poruszana kwestia astronomicznej wyceny Facebook'a. Dziś przyjrzymy się innym, ciekawym przykładom, które stawiają pod znakiem zapytania twierdzenia o efektywności rynku.

1) zaczynamy znów od dziecka Marka Zuckerberga, ale tym razem to nie Facebook był wycenianym, lecz wyceniającym. Parę dni temu gruchnęła elektryzująca informacja o największym w historii przejęciu portalu - transakcji wchłonięcia Instagram opiewającej na, bagatela, 1 mld dolarów. Nic dziwnego, że właściciel w świetnym humorze...


Problem polega na tym, że Instagram, będący de facto aplikacją mobilną, z dodatkiem portalu społecznościowego (serio, coś takiego może być warte miliard dolarów?), która polega na możliwości obróbki zdjęcia zrobionego swoim iPhonem i szybkiemu wrzuceniu tak powstałego dzieła do sieci, jeszcze całkiem niedawno był wyceniany na góra 500 milionów $. Co ciekawe, cała transakcja została dograna podobno w 48 godzin (sic!), a więc bez żadnego due dilligence, chyba tylko na podstawie liczby użytkowników (30 milionów, a więc za każdego Facebook zapłacił 33,33 dolara!).

Najprawdopodobniej wygląda to tak: Zuckerbergowi spodobała się zabawka, to ją kupił, oferta ze 100% premią w stosunku do wyceny rynkowej, z pewnością była nie do odrzucenia...


Dla nas, inwestorów, jest to cenna lekcja, że o wartości danej akcji może decydować sentyment jednej osoby. Pamiętajmy, że mówimy tutaj o zysku 100% w tydzień, a więc w przybliżeniu 5200% per annum. Nawet zwycięzcy forexowych konkursów nie pogardziliby takim pieniądzem.

Że zdarza się raz na milion? Prawda, ale to i tak często. Przekonali się o tym z pewnością akcjonariusze BGŻ

stooq.pl
 Po ogłoszeniu wezwania na 100% znajdujących się w obrocie akcji spółki, kurs wzrósł o ponad 50%. To gigantyczna premia rynkowa, bardzo rzadko spotykana. Rabobank jest widocznie zdeterminowany na zakup wszystkich akcji BGŻ*, więc zaoferował tyle, że akcjonariusze nie mają się nad czym zastanawiać. Da się na GPW zarobić 50% w jeden dzień? Da! :)


__________________
* nie byłbym sobą, nie wietrząc jakiegoś podstępu. W końcu Rabobank ma już 60% akcji BGŻ, a więc po ogłoszeniu wezwania jego akcje zyskały na wartości jakieś 600 milionów złotych...

środa, 14 grudnia 2011

W obronie zakazu insider tradingu (część 2)

Zgodnie z obietnicą powracam dziś do tematu insider tradingu i polemiki z tekstem Czesława Martysza (Czy insider trading powinien być zakazany? TREND, 10/2011) Tak jak zapowiadałem, tym razem spróbuję powalczyć z argumentami ekonomicznymi autora. 

1) Pan Martysz pisze:
"Insider trading „przyśpiesza” proces tworzenia się ceny równowagi, tj. ceny dyskontującej wszystkie informacje na rynku (zgodnie z teorią rynków efektywnych), polepszając efektywność alokacji kapitału (wytł. zgodnie z cytatem). Innymi słowy, reakcja cenowa w przypadku „nowych informacji” byłaby mniej gwałtowna – osoby wtajemniczone, zawierając odpowiednie transakcje, odegrałyby tu rolę arbitrażystów."
Po pierwsze, rozumowanie takie zakłada, że menedżerowi posiadający dostęp do informacji poufnych potrafią dokładnie wyznaczyć wartość wewnętrzną akcji i wpływ danej informacji na tą wartość. Jest to założenie sprzeczne nie tylko ze zdrowym rozsądkiem, ale i z wynikami badań empirycznych. Insiderzy to też ludzie i podlegają tym samym prawom psychologii inwestowania co inni gracze na rynku. Łatwo sobie wyobrazić sytuację, w której insiderzy w panice wyprzedają akcje spółki poniżej jej wartości wewnętrznej, a jeszcze łatwiej - że pompują je poza granice zdrowego rozsądku...
Po drugie, rozumowanie takie zakłada, że menedżerowie tacy mają wystarczającą siłę rynkową, aby ich działania były impulsem cenowym pchającym akcje w kierunku ich wartości wewnętrznej. Sam pan Martysz podaje przykłada Henryka Owczarza, prezesa Suwar, który tuż przed publikacją dobrych wyników finansowych nakupował akcji tej spółki za 200 000 zł. Tymczasem po publikacji danych kurs poszybował w górę o 50%. Przykład ten dobitnie pokazuje, że to nie działania insidera, ale publikacja danych stanowiła informację cenotwórczą.

Po trzecie wreszcie, rozumowanie takie zakłada, że menedżerowie natychmiast zajmują pozycję rynkową zgodną z wydźwiękiem informacji, jaką zdobyli, czyli zaczną akcje sprzedawać gdy informacja jest negatywna i kupować, gdy jest pozytywna. Dość naiwne, nieprawdaż? Nietrudno zgadnąć, że wykorzystując asymetrię informacji (usankcjonowaną teraz przez państwo! (sic!) ) będą oni rozważali np. dokupowanie akcji w przypadku złej informacji, której jeszcze nie ma na rynku, skłaniając inwestorów do szalonych zakupów ("skoro insider kupuje, to zaraz kurs wystrzeli!") i pozbyć się ich na górce, tuż przed oficjalną publikacją informacji. Identyczny mechanizm będzie działał wówczas, gdy menedżer taki zapragnie obniżyć cenę aby dokupić akcje w dołku.
 
źródło: http://financial-spread-betting.com
 2) Dalej pisze pan Martysz:

"Wymierną korzyścią byłoby uniknięcie skutków spektakularnych ataków podaży (np. ENRON) lub popytu (np. A.D. Drągowski) i możliwość lepszego „prognozowania” cen (wytł. moje BW). Inwestorzy chętniej kupowaliby akcje, nie bojąc się ujawnienia znienacka zatrważającej ich tajnej informacji."

Gdyby przyjąć, że legalizacja insider tradingu poprawiłaby efektywność rynku, z czym się nie zgadzam, to doprowadziłoby to do tego, że żadne prognozowanie cen nie byłoby w ogóle możliwe! Gdyby bowiem nawet informacje "insiderskie" (czyli już absolutnie wszystkie zgodnie z mocną efektywnością rynku) były w cenie akcji, jakiekolwiek prognozowanie nie miałoby sensu. Wszystkie transakcje byłyby bowiem zawierane po cenie odpowiadającej wartości wewnętrznej danej akcji (a więc sumy wszystkich zdyskontowanych przepływów pieniężnych z tytułu posiadania jednej akcji od dziś do końca świata). To tak, jakby inwestor kupował kilogram ziemniaków za kilogram takich samych ziemniaków, i jeszcze płacił prowizję swojemu maklerowi! Zwiększenie efektywności z pewnością nie zachęca więc do zakupu akcji!


P.S. Pierwsza część tego tekstu znajduje się tutaj.

P.P.S. Ciekawy tekst w obronie insider tradingu napisał kiedyś Trystero. Starałem się nie powielać jego argumentów, więc wciąż warto go przeczytać :)

P.P.S. A czy Ty, drogi czytelniku, polubiłeś już Wykresologię na facebook'u?

środa, 7 grudnia 2011

W obronie zakazu insider tradingu (część I)


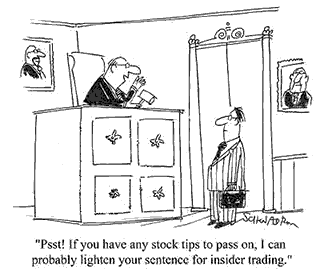
Będąc niepoprawnym kontrarianinem, postanowiłem zająć stanowisko w sprawie zakazu insider tradingu po przeczytaniu ciekawego artykułu Czesława Martysza w cenionym przeze mnie studenckim czasopiśmie (albo, jak chcą jego wydawcy, gazecie) TREND. Autor przedstawia znaną skądinąd tezę, że walka z insider tradingiem jest tyle daremna, co mało sensowna.

Źródło: Douglas B. Jones, Wall Street Journal (http://online.wsj.com/article/SB10001424052748704224004574489324091790350.html)

Problem jest niezwykle istotny, bo choć zainteresowanie opinii publicznej insider tradingiem pojawia się zazwyczaj tylko w okolicach czasowych głośnych afer z udziałem insiderów*, to na rynkach finansowych codziennie toczy się walka instytucji nadzoru z osobami, które wykorzystują informacje, które nie zostały jeszcze przekazywane wszystkim inwestorom, a które mogą w znaczący sposób wpłynąć na wycenę papieru wartościowego. 

Autor wspomnianego na samym początku artykułu, zaczyna argumentację filozoficznie:

"Według norm etycznych insider trading nie jest działaniem niemoralnym, ponieważ nie ma takiej zasady, która każe dzielić się nam z innymi tymi informacjami, które mogą nam przynieść pewną korzyść."

Przytacza przy okazji wesołą opowiastkę o pewnej dziewczynie, pewnym osiedlu i pewnym mężczyźnie:

"Pewien mężczyzna mieszkający od dawna w okolicy spostrzega piękną blondwłosą dziewczynę podczas przeprowadzki. Szybko decyduje się rozpocząć znajomość, wiedząc o kilku sąsiadach z klatki obok, którzy również nie pozostaliby bezczynni. Czy uczynił coś złego, nie obwieszczając innym o jej przybyciu?"**

Konkluzja jest oto taka: nie. Z jej pomocą autor zgrabnie przechodzi do problemu insider tradingu, sugerując, że sytuacja w której ktoś zatrzymuje dla siebie cenną informację na temat kondycji firmy, zamiast podzielić się tym z innymi uczestnikami rynku ma wiele wspólnego z powyższą sielankową opowiastką. Tym samym penalizacja insider tradingu jest czymś tak samo niezrozumiałym, jak wsadzenie do więzienia mężczyzny z przypowieści. Otóż sytuacje te różnią się od siebie diametralnie a ich utożsamianie jest tyle lekkomyślne, co niebezpieczne.

Problem na pierwszy rzut oka może być podobny, chcę jednak zwrócić uwagę na kilka cech insider tradingu, które nijak nie mogą odnieść go do opowiastki:

Po pierwsze, insider trading jest objęty zakazem legitymowanym przez państwo, gdyż łączy się z zagrożeniem interesów państwowych. To, kto z kim chodzi na randki, państwa nie powinno interesować i w demokratycznym porządku - nie interesuje. Natomiast sprawnie funkcjonujący rynek kapitałowy należy do żywotnych interesów państwa. Taki rynek, zgodnie ze zdrowym rozsądkiem, zasadami ekonomii, i światowymi standardami musi posiadać pewne cechy, spośród których powszechny i równy dostęp do informacji jest tą podstawową. (Z argumentami autora dotyczącymi kwestii ekonomicznych, chyba jeszcze ciekawszych, postaram się podjąć polemikę w kolejnym wpisie. Bądź to bądź jest to blog i objętość każdego wpisu powinna być ograniczona.)

Po drugie, na giełdzie toczy się gra o sumie zerowej. Ktoś zarabia - a ktoś traci. Często naprawdę duże pieniądze. Opowiastka właśnie dlatego wydaje nam się taka niewinna, że tak naprawdę nie ma, obiektywnie rzecz biorąc, znaczenia - ani w odniesieniu do stosunków społecznych - ani, tym bardziej, gospodarczych.

Po trzecie, w przeciwieństwie do sytuacji z opowiastki, penalizacja insider tradingu jest społecznie zrozumiała i oczekiwana. Odstąpienie od niej z pewnością wywołałoby protesty ze strony uczestników rynku i jego obserwatorów.


Po czwarte, rynek giełdowy jest specyficznym miejscem, gdzie asymetria informacji odgrywa rolę kluczową. Wobec rozproszenia graczy (masowość), olbrzymiej ilości informacji, najróżniejszych interesów jego uczestników, niwelowanie tej asymetrii jest tak samo zrozumiałe i pożądane jak w każdej innej branży. Wyobraźmy sobie sytuację w której kupujemy komputer. Sprzedawca doskonale zna ten produkt i wie, że w 50% przypadków psuje się po roku użytkowania. Myślicie, że prawo powinno go zobowiązać do poinformowania Was o tym, czy może, jak chce autor (odnosząc się do opowiastki, nie do sprzedaży komputera):


"Taki chwalebny akt dobroczynności nie powinien być wymuszany przez prawo, ponieważ pomaganie innym to cnota, która powinna wynikać z wykonania takiego uczynku w sposób nieprzymuszony"

?

P.S. Jak już pisałem wyżej, do argumentów ekonomicznych postaram się odnieść w następnym wpisie.

P.P.S. A czy Ty, drogi czytelniku, polubiłeś już Wykresologię na facebook'u?
_________________
*W USA ostatnio najgłośniejszą tego typu sprawą była tak zwana afera Gelleon Group. W Polsce mamy przykład KGHM, którego kurs w tym roku mocno "skacze" z uwagi na pewne informacje (chronologicznie: o zakrojonym na wielką skalę odkupie własnych akcji [1], potem expose premiera i zapowiedź podatku od kopalin [2] a zupełnie niedawno informacja o największej w historii akwizycji polskiej spółki giełdowej, czyli przejęciu Quadra FNX za 9,5 mld złotych [3]. Za każdym razem pojawiały się głosy, że ktoś wcześniej o tym wiedział i wykorzystał to, zawierając transakcję zanim informacja trafiła na rynek.)

** tą samą przypowieść cytuje M. Bitner, a sam jej pomysł pochodzi od  T. R. Machan'a. Ciekawe, dlaczego zwolennicy legalizacji insider tradingu tak ochoczo ją przytaczają, skoro z tematem ma tyle wspólnego co piernik z wiatrakiem.
Related Posts Plugin for WordPress, Blogger...