Pokazywanie postów oznaczonych etykietą Grecja. Pokaż wszystkie posty

sobota, 31 stycznia 2015

Europa już nie boi się Grexit'u

Grecka radykalna lewicowa Syriza nie tylko wygrała niedzielne wybory parlamentarne (niewiele brakowało do możliwości samodzielnego rządzenia!), ale dość łatwo udało im się zawiązać szybką koalicję i to bez czynnika umiarkowanego - rząd został już zaprzysiężony. Powraca więc temat "Grexit" a więc greckiego wyjścia ze strefy euro lub nawet Unii Europejskiej (KE sugeruje że pierwsze pociągnie za sobą drugie, jako że legalnie wyjść ze strefy euro nie można). Osobiście uważam, że taki scenariusz jest możliwy z trzech podstawowych powodów.

1) Zrealizowanie populistycznych obietnic Syrizy z okresu kampanii wyborczej, jak się wydaje, wymaga albo odzyskania suwerenności (swobody) fiskalnej albo monetarnej (a być może obu na raz). Chodzi o dewaluację waluty i zwiększenie wydatków rządowych (impuls proinflancyjny umożliwiający np. wzrost płac nominalnych).

2) Jeszcze 4 lata temu wyjście Grecji ze strefy euro mogłoby zakończyć się katastrofą dla całego pomysłu wspólnej waluty a z pewnością znaczące koszty normalizowania sytuacji i odpisywania strat związanych z posiadaniem ekspozycji na grecki dług przez unijne instytucje finansowe. Wówczas wielu analityków wskazywało, że strefie euro (Niemcom) bardziej opłaca się finansowanie "beznadziejnego przypadku" greckiego niż materializacja ryzyka niekontrolowanego wyjścia Aten ze strefy. Obecnie wydaje się, że Europa jest lepiej przygotowana na taki scenariusz. Rentowność obligacji państw peryferii (Hiszpania, Portugalia, Irlandia, Włochy) jest, dzięki działaniom EBC, na absurdalnie niskich poziomach (Hiszpania finansuje dług taniej niż USA (sic!)). Ekspozycja na Grecję została zaś w dużej mierze przeniesiona na instytucje publiczne (tzw "Troika", czyli MFW, UE i EBC), co oczywiście może być bolesne w przypadku defaultu, ale zabezpiecza Europę przed "efektem zarażenia" unijnych banków i niekontrolowanym rozprzestrzenianiem się problemów. Tezę tą potwierdzają wyniki stress testów ogłoszone przez EBC w listopadzie ubiegłego roku. Zdają się też wierzyć w to rynki (europejskie indeksy akcyjne nie reagowały na wieści wyborcze/koalicyjne z Aten, podczas gdy indeks ATH nurkował w sposób wyraźny):

stooq.pl
Porównanie zmian wartości indeksu DAX i ATHEX w ostatnim tygodniu. Wykres: stooq.pl

Bloomberg na początku stycznia napisał nawet: "Niemcy nie przejmują się ewentualnym wyjściem Grecji ze strefy". O niemieckim podejściu do problemu greckiego i swoistej strategii wypychania Wykresologia pisała już w sierpniu 2012 roku.

3) Po zwycięstwie Syrizy i biorąc pod uwagę jej radykalne hasła, opuszczenie czy wypchnięcie Grecji ze strefy euro nie będzie się wiązała z tak dużym ryzykiem reputacyjnym dla UE jak w 2011 roku, gdy Grecją rządzili politycy umiarkowani, relatywnie ciepło wypowiadający się o UE.

Nie oznacza to bynajmniej, że ewentualne wyjście Grecji ze strefy euro nie stanowi zagrożenia dla Europy. Szczególnie interesujące jest w tym kontekście, czy ewentualne "sukcesy" gospodarcze Syrizy nie pozwolą na umocnienie podobnych ugrupowań politycznych ("anti-austerity") w państwach Europy najbardziej dotkniętych kryzysowi (mowa tu w szczególności o hiszpańskiej partii Podemos).

piątek, 29 marca 2013

Cypr, czyli jak przekonań kogoś, że białe jest czarne

To już kolejny wpis dotyczący sytuacji na Cyprze. Zapyta ktoś: "Co to ma wspólnego z inwestowaniem tu, nad Wisłą?". Otóż bardzo dużo. Po pierwsze, sytuacja na Cyprze wyznacza kierunek giełdom w całej Europie (a także w USA), również w Warszawie, po drugie, znacznie ważniejsze, mam dziwne przeczucie, że obserwacja wykorzystywanych technik na Cyprze może przydać się w najbliższej przyszłości również w innych państwach Europy...

Poniższy wykres pozwala łatwo złapać kontekst wydarzeń na Cyprze. Dane są oficjalne - to znaczy, że np. rosyjskie pieniądze ulokowane przez cypryjskie wehikuły inwestycyjne (znane również w Polsce) są klasyfikowane jako depozyty cypryjskie. Źródło: The Economist.


Źródło: The Economist, który powołuje się na cypryjski bank centralny


Przechodząc do meritum. Jak już pisałem w poprzednim wpisie, pierwszą propozycją rozwiązania problemu niewypłacalności było użycie prywatnych pieniędzy "zwykłych" deponentów. Tak więc każdy deponent miał oddać swoją część bankom, tak aby te uniknęły bankructwa. Pomysł ten wywołał zdecydowaną falę krytyki nie tylko w samym Cyprze, gdzie odbyły się żywiołowe manifestacje, ale także w innych państwach, w tym w Polsce, gdize wrzał głównie Internet.
Pomysł szybko wycofano, bo nie zgodził się na niego cypryjski Parlament. Alternatywny plan zaakceptowano 25 marca. Zakłada on likwidację banku Laiki (drugiego co do wielkości banku komercyjnego na Cyprze), którego koszty poniosą jego akcjonariusze oraz deponenci, co prawda nie "zwykli", bo tylko ci, których depozyty przekraczają 100 000 euro. Głębokiej restrukturyzacji poddany zostanie natomiast największy cypryjski bank - Bank of Cyprus, gdzie zapłacą również deponenci którzy ulokowali więcej niż 100 000 euro.

Propozycja ta oburzenia ulicy już nie wywołała. Po części dlatego, że zapłacą tylko bogaci i tylko wybrani, a po części dlatego, że plan wydaje się mniej rygorystyczny niż pierwotna propozycja.
Tymczasem zwróćmy uwagę, że zmieniło się de facto tylko to, że zamiast solidarnego rozłożenia kosztów na wszystkich deponentów, zapłacą wybrani (dyskrecjonalnie!) akcjonariusze i deponenci. Dlaczego mają zapłacić deponenci Laiki, ale nie innych banków? Obie propozycje zakładały pogwałcenie prawa własności, ale tylko ta druga (rzekomo lepsza) gwałci tak jaskrawo zasadę równości...

środa, 20 marca 2013

Garść cytatów dotyczących cypryjskiego bailout'u

Mój stosunek do kolejnych aktów cypryjskiego dramatu nieznacznie tylko się zmienił od niedzieli, kiedy świat obiegła informacja, że posiadacze depozytów w cypryjskich bankach zostaną "ostrzyżeni" o 6,5% (dla depozytów <100 tys. euro) i 9,9% (dla depozytów przekraczających tą kwotę)*. Napisałem wtedy na facebook'u: "Od rana wielka dyskusja w Internecie - kradzież, złodzieje, jawne bezprawie. Za to wykupywanie złych długów cypryjskich banków przez niemieckich podatników (też przymusowo), kradzieżą nie jest? Większość depozytów w cypryjskich bankach to wyprane pieniądze Rosjan. Ja tam się cieszę, że nie musimy ich wspierać za pośrednictwem Brukseli". Ze słów tych się nie wycofuję, choć z perspektywy czasu wydaje mi się, że cała akcja była tylko prowokacją Brukseli pomyślaną w celu skłonienia Cypru do dobrowolnego wyjścia ze strefy euro. Oczywiste było bowiem, że parlament w Nikozji propozycji "nie do odrzucenia" nie przyjmie (za uchwałą nakładającą podatek opowiedziało się 0, słownie "zero" deputowanych). 

Strategia "wypchnięcia" Cypru ze strefy euro przypomina działania podejmowane wobec Grecji. Nie tylko to zresztą świadczy o podobieństwie sytuacji obu krajów.Zasadniczą różnicą jest natomiast fakt, że zamieszanie na Cyprze to klasyczny kryzys bankowy, wynikający z nadmiernego udziału banków w PKB państwa i wielokrotnie wyższej od niego sumy bilansowej tych banków. To z kolei przypomina kryzys islandzki.

Rynki finansowe na doniesienia z Cypru zareagowały nerwowo, z powodu obaw o możliwe rozlanie się paniki bankowej, a także potencjalnej implemnentacji podobnych rozwiązań w innych krajach Unii, w szczególności tych z basenu Morza Śródziemnego. Obawy te uważam za przedwczesne, co potwierdza mała głębokość spadków na europejskich giełdach. Nieco bardziej skomplikowana sytuacja może być na parkiecie moskiewskim.

Niestety nie mam czasu na dokładniejszą analizę cypryjskiego bailout'u, a szkoda. Ograniczę się więc zatem do przedstawienia kilku najciekawszych moim zdaniem cytatów:

"Nie pozwolimy by pieniądze niemieckich podatników ubezpieczały pieniądze rosyjskiej szarej strefy zdeponowane w cypryjskich bankach" rzecznik niemieckiej partii Socjaldemokratycznej

"If Cyprus becomes disorderly insolvent, it is very likely that would lead to it exiting the eurozone." Olli Rehn - Unijny komisarz ds. gospodarczych

Taka praktyka, niestety, znana była dobrze w radzieckich czasach, ale tym razem mamy do czynienia z członkiem Unii Europejskiej. Będziemy musieli wyciągnąć określone wnioski z tej sytuacji, będziemy domagać się konsultacji i będziemy proponować też korekty" - Dmitrij Miedwiediew, premier Rosji

Nie wiem, co się teraz stanie ale bardzo się cieszę, że tak się stało. Jestem przekonana, że znajdziemy wyjście z tej sytuacji. Rosja na pewno nam pomoże - Marina Charalambous, Cypryjka protestująca pod parlamentem w Nikozji

 
____________________
* "rekompensatą", raczej iluzoryczną, miałyby być udziały w bankach w których zdeponowano pieniądze. Banki cypryjskie są jednak niezwykle tanie, a płynność rynku akcyjnego jest słaba.

środa, 1 sierpnia 2012

Opcja czasowego wystąpienia ze strefy euro

Jak powszechnie wiadomo, strefa euro ledwie zipie, więc każdy pomysł na jej ratowanie jest bardzo pożądany. Z zainteresowaniem przeczytałem więc propozycję Hansa-Wernera Sinna i Friedricha Sella, opublikowaną na stronach Financial Times. 

Warto zauważyć, że autorzy wywodzą się z silnego niemieckiego think-tank'u IFO Institute, który od dłuższego czasu przekonuje Niemców, aby nie brały udziału w kosztownym ratowaniu krajów peryferyjnych. Słynne są już wyliczenia instytutu, że pozostanie Grecji w strefie euro będzie droższe dla Niemiec, niż ich wyjście. Wyliczenia oczywiście ostro krytykuje tamtejsze Ministerstwo Finansów. Zwracam jednak uwagę Czytelników na rosnące znaczenie IFO w dyskursie politycznym i ekonomicznym Niemiec.

Hans Werner Sinn, szef IFO i współautor artykułu w FT. Źródło: http://www.finfacts.ie
Oto co proponują autorzy:

The core idea is to offer exiting countries the status of associated member, allowing them to adopt their own currency temporarily with the option to return to the euro at a later stage.
A więc w wolnym tłumaczeniu, państwa członkowskie strefy powinny mieć możliwość czasowego odejścia od euro, odzyskanie konkurencyjności wskutek deprecjacji nowej-starej waluty narodowej przy jednoczesnej, zagwarantowanej opcji powrotu do strefy, oczywiście pod warunkiem spełnienia pewnych kryteriów, np. wdrożenia koniecznych reform i przebywania w mechanizmie ERM II przez określony czas. Autorzy powołują się m.in. na przykład Argentyny, która w 2002 r. zdecydowała się odejść od sztywnego kursu peso (1:1 w stosunku do dolara), po czym w 2004 r. ponownie związała kurs swojej waluty narodowej z walutą USA.

Cóż, propozycję należy uznać za ciekawą, ale wydaje się, że została przygotowana tylko po to, aby zachęcić Greków do ucieczki ze strefy. Wielokrotnie pisałem, że to dla Grecji najlepszy scenariusz.  W zasadzie jednak już teraz Grecja mogłaby opuścić strefę, a po jakimś czasie do niej wrócić, przy odpowiedniej woli politycznej po obu stronach.

Autorzy zapominają jednak (bądź celowo o nim nie wspominają) o pewnym ryzyku, które może powstać w przypadku zagwarantowania możliwości takiego wariantu w Traktatach. Mianowicie, z opt-out / opt-in mogą skorzystać również najsilniejsze kraje strefy euro, jak Finlandia, które nie chcą płacić za "południowy" kryzys. Być może IFO Institute to właśnie chce osiągnąć (aby i Niemcy mogły sobie wyjść i wejść, jeśli im się spodoba, bądź po prostu uzyskały możliwość szantażu słabszych państw), ale my musimy pamiętać, że to mogłoby ostatecznie zabić projekt euro.

poniedziałek, 30 lipca 2012

Niemcy kontra EBC czyli jak ratować strefę euro

Spór wokół sposobu walki z kryzysem w strefie euro, koncentrującego się na osi Berlin - reszta strefy, rozgrzał się już do czerwoności. W ostatni czwartek Mario Draghi szef EBC, jak się wydaje stanął po stronie "reszty strefy" zapowiadając, że EBC zrobi wszystko, by uratować strefę euro, i co więcej, wyzwaniu temu podoła ("Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough." link do pełnego tekstu wystąpienia). Analitycy i komentatorzy uznali to za zapowiedź pompowania pieniędzy (LTRO 3?) kolejnego cięcia stóp, lub przyznania ESM licencji bankowej (chodzi o to, aby mógł on pożyczać pieniądze w EBC, a potem kupować za nie obligacje PIIGS. De facto chodzi więc o ominięcie zapisów traktatów zakazujących skupowania przez EBC obligacji państw członkowskich). 

Szef EBC Mario Draghi źródło: http://business.rawsignal.com
Problemem dla drukarzy jest stanowisko Niemiec, które nie chcą się zgodzić na dalsze stymulowanie monetarne i proponują w zamian reformy i cięcia budżetowe. Z drugiej strony coraz trudniej jest Berlinowi przystępować do kolejnych programów pomocowych (świat obiegła niedawno wieść, że Hiszpania potrzebuje nie 30, nie 100 ale 300 mld euro!) z uwagi na opór wewnętrzny i nieprzychylność obywateli. Być może Merkel przystanie więc na pomysły EBC, gdyż groźba inflacji nie przemawia tak mocno do wyobraźni jej wyborców jak konieczność przekazania kolejnych miliardów na ratowanie hiszpańskich bankierów.

W ten sposób Niemcy przerzucą odpowiedzialność za ratowanie strefy na EBC, co oczywiście problemów niemieckich nie rozwiąże, ale uspokoi wyborców. Jak pisze Marek Rogalski z DM BOŚ: 

"Frank-Walter Steinmeier (być może przyszły kanclerz Niemiec) w wywiadzie dla Die Welt zaznaczył, iż rząd Angeli Merkel będzie chciał przerzucić coraz większą odpowiedzialność na walkę z kryzysem właśnie na ECB. Czy to sugeruje, że Mario Draghi ma na "swoją rewolucję" ciche przyzwolenie Angeli Merkel? Niewykluczone, choć czas pokaże."

Możemy tylko spekulować. Podobnie jak o możliwości wypchnięcia Grecji ze strefy euro. Szansa na to jest już na jesieni, gdyż wtedy może znowu zabraknąć Atenom pieniędzy na obsługę zadłużenia. Jeżeli inwestorzy nie zgodzą się na kolejną gigantyczną redukcję, a państwa strefy i MFW na kolejną gigantyczną transzę pomocy, Grecja będzie musiała oficjalnie ogłosić niewypłacalność i odejść od euro. Już wielokrotnie pisałem na Wykresologii, że byłby to scenariusz dobry dla samej Grecji, ale chyba i dla Europy.

sobota, 26 maja 2012

LTOR 3: czy to możliwe?

Czy trzecia runda refinansowania LTRO jest możliwa? Oczywiście! Ale stety czy niestety - mało prawdopodobna. Kwestia ta jest bardzo ważna, bo pojawiły się głosy, że to właśnie LTRO 3 mogłoby uspokoić sytuację i ukoić zbolałe rynki finansowe. Koncept oczywiście nietrafiony, ale kiedy brakuje pomysłów, chętnie wraca się do tego, co już było (w Japonii w 2001, w USA w 2008, a i w Europie mamy przecież za sobą dwie rundy finansowania).

O tym, dlaczego LTRO nie jest najlepszym pomysłem pisałem już wcześniej w notkach oznaczonych tagiem "LTRO". Zdania na temat skuteczności LTRO są podzielone i nie czas tutaj tego roztrząsać, wrzucam tylko wykres przedstawiający zmieniającą się rentowność obligacji hiszpańskich, której wzrostom LTRO miały zapobiegać.

Obrazek starczy za 1000 słów. Na podstawie bloomberg.com

wtorek, 15 maja 2012

Ile może kosztować wyjście Grecji ze strefy euro?

Paul Krugman wspiera fundusz Krzysztofa Rybińskiego i zapowiada rozłam w strefie euro, a być może nawet koniec wspólnej waluty w perspektywie najbliższych miesięcy. Przewiduje, że już w czerwcu Grecja opuści eurostrefę*. Cóż, Wykresologia już na początku listopada głosiła:

Zapytajmy, jaką alternatywę względem bankructwa ma Grecja? Oszczędności, które mają zredukować dług publiczny do 2020 roku do poziomu... 120% PKB (w optymistycznym wariancie)? Spłacanie długów przez kolejne dziesięciolecia, podczas gdy społeczeństwo będzie paliło samochody i wieszało polityków na suchych gałęziach. Serio, im naprawdę na tym nie zależy. Już chyba lepiej zacisnąć zęby i za kilka lat powrócić do prosperity, ale już bez bagażu zadłużenia. Przykład Argentyny jest bardzo kuszący. (link, przejrzyj też tag "Grecja" na Wykresologii)

Mieliśmy wszyscy przecież świadomość, że kolejne działania MFW i EU wobec Grecji były tylko kupowaniem czasu. Obawy (a raczej proste konsekwencje takiego a nie innego stanu finansów publicznych Hellady), o zradykalizowanie narracji Aten i chęć sięgnięcia po drastyczne środki, nasiliły się oczywiście po wyborach, które przyniosły jeszcze więcej populistycznych krzeseł w parlamencie i jeszcze więcej chaosu na politycznej mapie Grecji.

Nikolaos Michaloliakos, lider skrajnie prawicowej partii, której nazwę tłumaczy się na angielski jako "Golden Dawn" (złota jutrzenka?) cieszy się po tym, jak jego stronnictwo dostało się do greckiego parlamentu po 40 latach przerwy. źródło: glopalpost.com Na marginesie warto dodać, że w parlamencie jest też skrajna lewica - i to w znacznie większej sile.
Wyborczy pat i marne wyniki "restrukturyzacji" greckiej gospodarki (która trwa już przecież spory kawał czasu!) sprawiają, że o wysokim prawdopodobieństwie wyjścia Grecji ze strefy euro pisze już nawet Home Broker, a giełdy czekają na informacje ślizgając się po dołkach... (zupełnie na marginesie: dla WIG20 kluczowy poziom to 2100).

Pora więc postawić pytanie: Ile i kogo będzie kosztować wyjście Grecji ze strefy euro?

Na to pytanie próbowali odpowiedzieć analitycy UBS już we wrześniu. Ich raport jest niezwykle ciekawy, ale od jego publikacji minęło już nieco czasu. Według niego, gdyby ze strefy euro wyszła Grecja, kosztowało ją by to (samą tylko Grecję) 9 500 - 11 500 EUR na głowę Greka. To około 50% PKB tego kraju i około 100 000 000 000 (100 mld) EUR. Dane te dotyczą tyko pierwszego roku po wyjściu. W następnych latach miałoby to być 30-40 mld EUR. 

Niezwykle ciekawe jest stwierdzenie analityków UBS, że wykup długów Grecji, Irlandii i Portugalii przez Niemcy w przypadku bankructwa tych krajów kosztowałby "tylko" 1000 EUR per niemiecką capita (82 mld EUR). Jest to pewna górna granica, powyżej której wyjście Grecji ze strefy euro jest mało realne. W tym punkcie bardziej opłacalne dla Niemiec byłoby dalsze finansowanie Grecji i spółki. Jest to jednak kwota podana tylko dla Niemiec, w dodatku raport niewiele mówi o metodologii dojścia do tej liczby...

Swoje szacunki przeprowadził też niemiecki magazyn Wirtschafts Woche (pierwszy raz słyszę :) ), któremu wyszło 276 mld euro natychmiastowych odpisów. Obawiam się, że jest to jednak kwota zaniżona, być może dlatego, że obejmuje tylko bezpośrednie straty, a skutki takiego kroku Europa odczuwać będzie jeszcze przez co najmniej kilka lat.

Tak naprawdę nikt nie jest w stanie policzyć, ile mogłoby to kosztować i kogo. Ciężko nawet wymienić wszystkie główne skutki. Jest jednak jeszcze jedno ważne pytanie na które warto sobie odpowiedzieć: Czy greckie odejście jest już w cenach? Wydaje się, że giełdy nie są tak nisko, jak mogłoby to wynikać z szacunków przedstawionych powyżej, i w przypadku fatalnych wiadomości z Aten, powinniśmy spadać jeszcze dalej. Z drugiej strony 94% inwestorów zakłada, że Grecja upadnie, a więc ich pozycja na rynku powinna uwzględniać ten scenariusz.

"Nie ufaj Grekom nawet gdy przynoszą dary" lub sprawozdania finansowe :)

_______________
* Krugman chyba jednak nieco przesada, jeżeli Grecja zdecyduje się na ten krok w sposób cywilizowany, to choćby prawne aspekty takiego ruchu, włączając w to renegocjacje traktatów, trochę by potrwałyby (źródło: Trystero). Trzeba jednak wybaczyć nobliście z uwagi na wybitnie blogową formę jego analizy ;)

sobota, 10 marca 2012

Grecja: wypłaty z CDS mogą sięgnąć 3,3 mld $

Jest już pewne, że wreszcie mamy "event" który uruchomi wypłaty z greckich CDS'ów (Credit Default Swaps) czyli zakładów, czy Grecja zbankrutuje, czy nie. To ciekawe, bo w mediach od tygodnia trąbi się Grecja została uratowana (który to już raz?), podczas gdy fakty są takie, że pakiet pomocowy i program PSI (Private Sector Involvement) oznacza oficjalne bankructwo Grecji i, zgodnie z decyzją ISDA* (International Swaps and Derivatives Association), uruchamia płatności z zakładów CDS.
 Decyzję podjął w ramach ISDA Determination Committee, źródło: www.http://ftalphaville.ft.com/blog
Kwota rozliczeń z tego tytułu może sięgnąć, według samej ISDA 3,3 miliarda $. Dla porównania, upadek Lehman Brothers uruchomił CDS'y za 5,2 miliardy $. Co ciekawe,jeszcze rok temu wartość greckich swapów wynosiła 6 miliardów $. ISDA, w oficjalnym oświadczeniu ogłosiła, że chciałaby zmaksymalizować liczbę obligacji, które mogą zostać pokryte wypłatami z CDS, ale rynek oczekuje, że wartość tam może być niższa niż 3 mld.

Tak naprawdę nie jest istotna kwota 3 mld $, która przy skali obecnych problemów wydaje się być groteskowo niska. Uruchomienie CDS mają inne znaczenie. Przede wszystkim trzeba przypomnieć, jak histerycznie na wieść o możliwym ich odpaleniu reagował były szef ECB Jean-Claude Trichet. Obecnie CDS stanowią znacznie lepszą, bardziej dynamiczną i przede wszystkim wymierną finansowo oceną stabilności finansowej emitenta niż ratingi. Podczas gdy popularne media emocjonowały się obniżkami ratingów dla Grecji, Włoch czy Francji, to właśnie CDS'y wyznaczają rynkowe przekonanie co do ryzyka inwestowania wdane papiery. Uruchomienie CDS oznacza realne bankructwo Grecji i naturalne jest pytanie: kto następny? Co więcej, decyzja ISDA uwiarygadnia CDS'y jako instrumenty zabezpieczające przed defaultem**, a to zachęci inwestorów do spekulowania na CDS włoskich, hiszpańskich i, przede wszystkim, portugalskich. Niweczy to pozytywny wydźwięk greckiego CAC (Collective Action Clauses) czyli dobrowolnego obniżenia długu Grecji przez sektor prywatny, i "sukces" jaki otrąbiono w zeszłym tygodniu ws. Grecji.

źródło: http://www.burnbabylon.pl
Uruchomienie CDS oznacza też, że rynek prawdopodobnie przygotował się już na bankructwo Grecji, a banki inwestycyjne zaczynają czyścić swoje bilanse. Na 19 marca zaplanowano rozliczenie CDS i wtedy być może dowiemy się, kto posiada jaką ekspozycję na grecki dług i ile jeszcze może być na tym stracone. To z kolei może wreszcie otworzy drogę do odłączenia kroplówki MFW i EBC i prawdziwego bankructwa Grecji, połączonego z wyjściem ze strefy euro i powrotem do drachmy. Droga do tego jednak daleka, a ryzyk po drodze - bardzo dużo. Tym bardziej, że kupując czas dla Grecji zapominamy na narastających problemach w PIS (Portugal Italy Spain).

Na to wszystko nakłada się II runda LTRO, o której tyle pisałem wcześniej. Wyniki nie były przytłaczające (550 mld, 800 banków), ale zwiększenie sumy bilansowej EBC może oznaczać, że więcej takich działań już nie będzie, czyli rynek będzie musiał radzić sobie sam...

_____________________
* Warto zauważyć, że DC (Determination Committee) było jednomyślne, zresztą chyba spóźnione (bo Grecja zbankrutowała de facto już wcześniej)
** Wcześniej kwestionowano to, twierdząc, że DC ma zbyt dużą władzę w określaniu co jest "zdarzeniem kredytowym" a co nie, i kupowanie CDS nie zabezpiecza przed faktycznymi stratami.

środa, 4 stycznia 2012

Grecy i Włosi wciągają EBC w piramidę finansową?

Witajcie w nowym roku!

Zapraszam do lektury pierwszego wpisu z serii (mam nadzieję) o LTRO czyli Long Term Refinancing Operation - w skrócie - programu Europejskiego Banku Centralnego dotyczącego taniego finansowania banków europejskich. Temat to niezwykle złożony i ciekawy więc nie wyczerpię go z pewnością ani w jednym wpisie ani w całej serii. Chciałbym jednak przyjrzeć się najciekawszym jego aspektom.

Z pewnością powinienem zacząć od wyjaśnienia tego, czym LTRO w ogóle jest. Takie informacje znajdziecie jednak na innych stronach* bez żadnego problemu. Napiszę więc tylko, że w ramach tego programu, banki strefy euro mogą pożyczyć tyle pieniędzy ile chcą, ale muszą przedstawić zabezpieczenie w postaci aktywów akceptowanych przez EBC. Spośród długiej ich listy największe znaczenia mają obligacje emitowane lub gwarantowane przez państwa strefy euro. Chodzi o to, aby banki, chcące zdobyć zabezpieczenie pod tanią pożyczkę w EBC, kupowały takie obligacje na rynku wtórnym (które są obecnie bardzo tanie) tym samym zmniejszając ich rentowność.

Niestety - rzeczywistość jest taka, że pieniądze które w ten sposób wypłynęły  (489 mld euro!) do rynku są sprytnie przez banki we współpracy z rządami wyciągane do finansowania bieżących potrzeb budżetowych, a rynki już nazwały tą praktykę "Schematem Ponziego**".

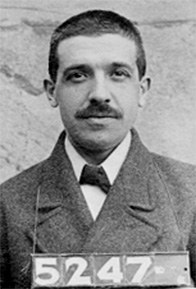
Pan Charles Ponzi - zdjecie za wikipedia.org
Jak to działa?

1. Bank X przeprowadza emisje obligacji.
2. Rząd gwarantuje te obligacje (na marginesie: ile warta jest gwarancja rządu greckiego? Cóż EBC przyjmuje papiery gwarantowane przez państwo strefy euro, a więc i Grecję/Włochy)
3. Ten sam bank X obligacje kupuje (sic! zerohedge opisuje przypadek w którym Narodowy Bank Grecji sam przeprowadził emisję takich obligacji (prowadził księgę popytu, w sytuacji w której sam był jedynym popyt zgłaszającym!).
3. Ten sam bank X przedstawia te obligacje jako zabezpieczenie EBC i otrzymuje nieograniczone finansowanie. (!)

źródło: zerohedge.com
W efekcie EBC staje się członkiem piramidy finansowej typu Ponziego (daje pożyczkę z zabezpieczeniem, które de facto nie istnieje, gdyby pożyczka nie zostałaby spłacona, to tym bardziej niczego nie ściągnie się z jej "gwaranta").

Nieco inny mechanizm przedstawia seeking alpha:

źródło: seekingalpha.com
Jaki może mieć to wpływ na rynki i gospodarki? W założeniu EBC miał to być zastrzyk płynności dla banków komercyjnych, które mogły w ten sposób zwiększyć swoją kapitalizację (pamiętamy przecież niezadowalające wyniki stress testów), pobudzić akcję kredytową (akurat :P ), czy wreszcie obniżać rentowność obligacji PIIGS. Nic takiego się nie stanie, przynajmniej nie na skalę, która cokolwiek zmieniłaby w obecnej sytuacji. Pieniądze będą przeznaczone na ukryte finansowanie bieżących potrzeb budżetowych. Banki greckie i włoskie muszą współpracować z rządami (oferując im pieniądze z EBC w formie kredytów czy obligacji w emisjach zamkniętych), bo przecież tylko rządy będą w stanie im pomóc, gdy kryzys naprawdę się zacznie - schemat nacjonalizacji widzieliśmy już w 2008/2009 roku...
___________________
* niestety głównie anglojęzycznych. Oto kilka przykładów:
## przystępne wytłumaczenie problemu na Alphaville (w formie pytanie-odpowiedź)
## znany i lubiany z powodu krytycznego spojrzenia na rynki zerohedge :) 
## paper EBC z maja 2004 - okazuje się, żę LTRO nie jest żadnym nowym pomysłem... nowością jest natomiast fakt, że EBC udziela finansowania aż na 3 lata - co jest bardzo długim okresem! 
## oczywiście zachodnia publicystyka  
   w polskojęzycznym Internecie zajmował się tym bloger stoję i patrzę:
## i po nim choć niestety, niezbyt obszernie (niestety - bo jestem wielbicielem talentu SiP :)

** Charles Ponzi odsiedział trochę lat w USA za stworzenie swoistego rodzaju piramidy finansowej - płacił jej uczestnikom ich własnymi pieniędzmi.

środa, 2 listopada 2011

Grecja: czy to dobrze czy to źle?

Witajcie!

Mimo, że nie chciałem komentować sytuacji w Grecji (nóż się w kieszeni otwiera!), to jestem do tego zmuszony (zresztą już drugi raz). Niestety, chcemy tego czy nie, to właśnie dziejące się w tej chwili wydarzenia będą miały wpływ na rynki finansowe w najbliższym... hm... dziesięcioleciu? A może i dłużej, gdyby euro rzeczywiście padło.

Termin "starożytne ruiny" nabiera nowego znaczenia...

Od uchwalenia "planu pomocowego" (który to już z kolei) dla Grecji zakładającego redukcję długu prywatnego o 50% i 100 miliardów kieszonkowego, komentatorzy prześcigali się w jego krytyce. I rzeczywiście, trudno było mówić o przełomie, choć z pewnością europejscy politycy kupiliby trochę czasu potrzebnego na zbudowanie solidnej konstrukcji funduszu stabilizacyjnego. Już zaczęły się rozmowy o jego finansowaniu zewnętrznym (Chiny) na razie raczej sondażowe (bo Państwo Środka miało objąć tylko niewielką część papierów wyemitowanych na podstawie funduszu stabilizacyjnego) ale o dużej doniosłości politycznej i historycznej.

Tymczasem jednak rząd grecki zrobił wszystkim niespodziankę. Otóż ogłosił, że wcale kasy z Unii nie chce! Zdziwienie, i rynków, i polityków Unii było wielkie, choć tak naprawdę, powinniśmy być na to przygotowani. Wspomnę tylko wpis Izabelli Kamińskiej na jej blogu w Financial Times o greckim wodzeniu za nos MFW:

źródło: http://blogs.reuters.com/felix-salmon/2010/03/18/greek-bailout-chart-of-the-day/
Co z tego całego zamieszania wynika?  

Primo, istnieją poważne wątpliwości, czy referendum w ogóle się odbędzie. Najpierw 3/5 greckich parlamentarzystów musi się na to zgodzić, a chyba nie mamy wątpliwości, że o zgodę na cokolwiek w Grecji ostatnio bardzo trudno. 

Secundo, gdyby referendum się odbyło, jego wynik nie będzie raczej zaskakujący...

Tertio, wobec powyższego, ważniejsze od referendum będzie głosowanie w sprawie wotum zaufania dla premiera Papandreu i jego rządu.Moim zdaniem plan rządzących jest prosty - niech opozycja przejmie stery rządu i męczy się z tym bałaganem, niewypłacalnością, powrotem do drahmy, recesją, planem oszczędnościowym. Wszystko to jest bowiem nieuniknione. 

Zapytajmy, jaką alternatywę względem bankructwa ma Grecja? Oszczędności, które mają zredukować dług publiczny do 2020 roku do poziomu... 120% PKB (w optymistycznym wariancie)? Spłacanie długów przez kolejne dziesięciolecia, podczas gdy społeczeństwo będzie paliło samochody i wieszało polityków na suchych gałęziach. Serio, im naprawdę na tym nie zależy. Już chyba lepiej zacisnąć zęby i za kilka lat powrócić do prosperity, ale już bez bagażu zadłużenia. Przykład Argentyny jest bardzo kuszący:

Źródło: http://articles.businessinsider.com/2011-03-28/markets/30057442_1_currency-board-european-central-bank-greece
To Unia jest tą, która na problemach Grecji traci najwięcej, nie sama Grecja. Jednak występuję z tezą, będącą odpowiedzią na pytanie tytułowe: Jak najszybsze bankructwo i opuszczenie strefy euro prze Grecję leży w interesie Unii oraz samej eurozone. Dlaczego?

1) Grecja to gospodarka peryferyjna ze wszystkimi tego konsekwencjami (w tej sytuacji raczej pozytywnymi) nie mająca wielkiego wpływu na sytuację gospodarczą w innych państwach. Pewnie - jej bankructwo mogłoby pociągnąć poważne problemy dla europejskich banków i konieczność ich dokapitalizowania. Jednak taka potrzeba i tak prawdopodobnie zajdzie, a wydawanie pieniędzy na nacjonalizację banków może być niezłą inwestycją (jak pokazał przykład amerykański), lepszą z pewnością niż pompowanie ich do Grecji.

2) Prawdziwym problemem są Włochy, Hiszpania i (w mniejszym zakresie) Portugalia. Zadaniem dla strefy euro jest przekonanie tych państw do drakońskich oszczędności zanim sytuacja będzie równie poważna co w Grecji. Przykład Hellady która wychodzi ze strefy euro i wpada w kilkuletnią recesję powinien podziałać na nie mobilizująco. Oczywiście, takie wydarzenie pociągnęłoby pewnie recesję w całej strefie euro (choćby ze względu na skokowy wzrost awersji do ryzyka), co uczyniłoby program oszczędności bardziej problematyczny, ale zadajmy sobie pytanie: Czy ratowanie Grecji za wszelką cenę naprawdę uchroni nas przed recesją?


piątek, 24 czerwca 2011

Grecja - gracze i interesy

Rynki finansowe od kilku tygodni w napięciu czekają na doniesienia z Grecji gdzie po raz kolejny dyskutowany jest scenariusz "bankructwa". Choć dyskusyjne jest, czy państwo w ogóle może zbankrutować i co to tak naprawdę oznacza*. W tym czasie warto przyjrzeć się bliżej poszczególnym grupom interesów uczestniczącym w tej ciekawej rozgrywce.

Grecja (rząd)

Jak by tu zachować twarz w takim stopniu, aby w przyszłości znów móc pożyczać? Oto problem greckiego rządu. No i jeszcze jeden - jak daleko posunąć się w oszczędnościach, żeby zaakceptował to Parlament i ulica? Jest jeszcze problem utraty suwerenności - choć to bardziej hasło polityczne niż ekonomiczne i podejrzewam, że jej utrata w zamian za ratunek tonącej łodzi, jest i tak niską ceną, jaką przyjdzie zapłacić Grecji za ten bałagan.

Grecja (obywatele)

Wiadomo - jeśli można jeść za darmo, to po co pracować?


Problem jest jednak nieco głębszy - prostemu Grekowi naprawdę trudno zrozumieć, że skoro przez tyle lat państwo fundowało darmochę, to dlaczego nagle teraz ma się to skończyć? No i co ze sobą zrobić w sytuacji, gdy cała rodzina utrzymywała się z emerytury dziadka, który umarł 15 lat temu? Do pracy za bardzo nie mogą pójść, nawet jeśli, jakimś cudem, by chcieli - bo pracy zwyczajnie nie ma w gospodarce pogrążonej w recesji. Zamieszki więc są naturalne.

Budżety państw (Niemcy, Polska)

Ktoś musi za greckie długi zapłacić, a skoro Grecy nie mają pieniędzy - zrobią to inne państwa. W tej grupie trzeba dokonać rozróżnienia na duże (taki jak Niemcy) i małe (takie jak np. Polska) budżety. Ci pierwsi przede wszystkim chcą ograniczyć pakiet pomocowy do niezbędnego minimum przy zachowaniu stabilności własnego systemu finansowego. Zależy im również na takim oddziaływaniu na rząd Grecji, aby dać innym państwom przykład, że nieodpowiedzialne i oszukańcze praktyki będą ukarane, a nie nagrodzone. Prawdziwym problemem nie jest bowiem Grecja, której znaczenie jest marginalne, ale inne państwa z grupy PIIGS - przede wszystkim Hiszpania a także Włochy. To tam trzeba prawdziwych reform i to jest najważniejsza sprawa, bo Grecja i tak jest już skazana na upadek...


Druga grupa państw, które mogą partycypować w planie restytucyjnym (bo tak chyba można go nazywać) ma trochę inne interesy. Jak z rozbrajającą szczerością przyznał ostatnio premier Tusk, tylko patrzeć, a takie kraje jak Polska też mogą mieć problemy fiskalne. Wtedy zwrócimy się z podaniem o pomoc finansową i uzasadnieniem, że my tez pomagaliśmy w trudnych chwilach. Ta grupa państw jest więc nie tyle za restrukturyzacją systemu finansowego Grecji, co za utrzymaniem jej przy życiu.

Organizacje międzynarodowe (Unia Europejska, MFW)

Co ważne, interesy Unii nie są zbieżne z interesami państw członkowskich. Już wcześniej widzieliśmy że w ich gronie występują konflikty interesów. Sama Unia ma jeszcze inne potrzeby. Dla niej centralnym problemem w całej tej awanturze jest spójność systemu walutowego euro. Wspólna waluta była od początku projektem politycznym i to właśnie ona w dużym stopniu napędzała integrację gospodarczą państw. Euro nie jest potrzebne ani Niemcom, ani Grekom, ale Unii jest niezbędne jak powietrze. Dlatego problem wystąpienia/wyrzucenia Aten z unii walutowej jest kluczowy dla Brukseli.

W tej grupie mamy też takie instytucje jak MFW. Organizacja ta z pewnością chciałaby zapłacić Grecji jak najmniej, ale dla niej najważniejsza jest naprawa systemu finansowego tego kraju. MFW powstał po to, aby gasić wybuchające tu i ówdzie pożary, a więc złapanie podpalacza też leży w jej interesie.

Międzynarodowa finansjera

To chyba najciekawsza grupa interesów w greckiej układance. Banki i inne instytucje finansowe bronią się jak mogą przed partycypacją w ratowaniu Grecji, co proponuje kanclerz Merkel. To oczywiste - dla nich problemy Grecji to okazja do zarobku. Kupowali greckie obligacje nie dlatego, że wierzyli Atenom, ale dlatego, że ich rentowność była olbrzymia. Innymi słowy: akceptowali, albo nawet spodziewali się bankructwa Grecji, ale kupowali jej obligacje licząc, że jej długi, a ich kupony, zapłacą po raz kolejny inne państwa z Niemcami na czele.


Można oczywiście szermować hasłami, że to właśnie podbijanie rentowności obligacji greckich przez spekulantów było bezpośrednią przyczyną upadku Grecji. Spekulanci jednak nie robili tego przypadkowo - to tragiczne podstawy systemu finansowego Aten były po temu pretekstem i to właśnie Grecja powinna ponieść odpowiedzialność za lekkomyślność.


___________________
* Z pewnością nie można porównywać upadku państwa do upadku przedsiębiorstwa. Nie istnieje (jeszcze?) urząd międzynarodowego komornika...
Related Posts Plugin for WordPress, Blogger...