Zapraszam do lektury pierwszego wpisu z serii (mam nadzieję) o LTRO czyli Long Term Refinancing Operation - w skrócie - programu Europejskiego Banku Centralnego dotyczącego taniego finansowania banków europejskich. Temat to niezwykle złożony i ciekawy więc nie wyczerpię go z pewnością ani w jednym wpisie ani w całej serii. Chciałbym jednak przyjrzeć się najciekawszym jego aspektom.
Z pewnością powinienem zacząć od wyjaśnienia tego, czym LTRO w ogóle jest. Takie informacje znajdziecie jednak na innych stronach* bez żadnego problemu. Napiszę więc tylko, że w ramach tego programu, banki strefy euro mogą pożyczyć tyle pieniędzy ile chcą, ale muszą przedstawić zabezpieczenie w postaci aktywów akceptowanych przez EBC. Spośród długiej ich listy największe znaczenia mają obligacje emitowane lub gwarantowane przez państwa strefy euro. Chodzi o to, aby banki, chcące zdobyć zabezpieczenie pod tanią pożyczkę w EBC, kupowały takie obligacje na rynku wtórnym (które są obecnie bardzo tanie) tym samym zmniejszając ich rentowność.
Niestety - rzeczywistość jest taka, że pieniądze które w ten sposób wypłynęły (489 mld euro!) do rynku są sprytnie przez banki we współpracy z rządami wyciągane do finansowania bieżących potrzeb budżetowych, a rynki już nazwały tą praktykę "Schematem Ponziego**".
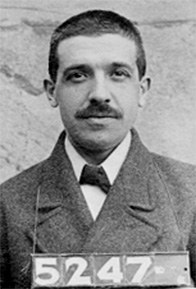 |
| Pan Charles Ponzi - zdjecie za wikipedia.org |
Jak to działa?
1. Bank X przeprowadza emisje obligacji.
2. Rząd gwarantuje te obligacje (na marginesie: ile warta jest gwarancja rządu greckiego? Cóż EBC przyjmuje papiery gwarantowane przez państwo strefy euro, a więc i Grecję/Włochy)
3. Ten sam bank X obligacje kupuje (sic! zerohedge opisuje przypadek w którym Narodowy Bank Grecji sam przeprowadził emisję takich obligacji (prowadził księgę popytu, w sytuacji w której sam był jedynym popyt zgłaszającym!).
3. Ten sam bank X przedstawia te obligacje jako zabezpieczenie EBC i otrzymuje nieograniczone finansowanie. (!)
W efekcie EBC staje się członkiem piramidy finansowej typu Ponziego (daje pożyczkę z zabezpieczeniem, które de facto nie istnieje, gdyby pożyczka nie zostałaby spłacona, to tym bardziej niczego nie ściągnie się z jej "gwaranta").
Nieco inny mechanizm przedstawia seeking alpha:
Jaki może mieć to wpływ na rynki i gospodarki? W założeniu EBC miał to być zastrzyk płynności dla banków komercyjnych, które mogły w ten sposób zwiększyć swoją kapitalizację (pamiętamy przecież niezadowalające wyniki stress testów), pobudzić akcję kredytową (akurat :P ), czy wreszcie obniżać rentowność obligacji PIIGS. Nic takiego się nie stanie, przynajmniej nie na skalę, która cokolwiek zmieniłaby w obecnej sytuacji. Pieniądze będą przeznaczone na ukryte finansowanie bieżących potrzeb budżetowych. Banki greckie i włoskie muszą współpracować z rządami (oferując im pieniądze z EBC w formie kredytów czy obligacji w emisjach zamkniętych), bo przecież tylko rządy będą w stanie im pomóc, gdy kryzys naprawdę się zacznie - schemat nacjonalizacji widzieliśmy już w 2008/2009 roku...
2. Rząd gwarantuje te obligacje (na marginesie: ile warta jest gwarancja rządu greckiego? Cóż EBC przyjmuje papiery gwarantowane przez państwo strefy euro, a więc i Grecję/Włochy)
3. Ten sam bank X obligacje kupuje (sic! zerohedge opisuje przypadek w którym Narodowy Bank Grecji sam przeprowadził emisję takich obligacji (prowadził księgę popytu, w sytuacji w której sam był jedynym popyt zgłaszającym!).
3. Ten sam bank X przedstawia te obligacje jako zabezpieczenie EBC i otrzymuje nieograniczone finansowanie. (!)
 |
| źródło: zerohedge.com |
Nieco inny mechanizm przedstawia seeking alpha:
 |
| źródło: seekingalpha.com |
___________________
* niestety głównie anglojęzycznych. Oto kilka przykładów:
## przystępne wytłumaczenie problemu na Alphaville (w formie pytanie-odpowiedź)
## znany i lubiany z powodu krytycznego spojrzenia na rynki zerohedge :)
## paper EBC z maja 2004 - okazuje się, żę LTRO nie jest żadnym nowym pomysłem... nowością jest natomiast fakt, że EBC udziela finansowania aż na 3 lata - co jest bardzo długim okresem!
## oczywiście zachodnia publicystyka
w polskojęzycznym Internecie zajmował się tym bloger stoję i patrzę:
## i po nim choć niestety, niezbyt obszernie (niestety - bo jestem wielbicielem talentu SiP :)
** Charles Ponzi odsiedział trochę lat w USA za stworzenie swoistego rodzaju piramidy finansowej - płacił jej uczestnikom ich własnymi pieniędzmi.
** Charles Ponzi odsiedział trochę lat w USA za stworzenie swoistego rodzaju piramidy finansowej - płacił jej uczestnikom ich własnymi pieniędzmi.


