Pokazywanie postów oznaczonych etykietą EBC. Pokaż wszystkie posty

sobota, 31 stycznia 2015

Europa już nie boi się Grexit'u

Grecka radykalna lewicowa Syriza nie tylko wygrała niedzielne wybory parlamentarne (niewiele brakowało do możliwości samodzielnego rządzenia!), ale dość łatwo udało im się zawiązać szybką koalicję i to bez czynnika umiarkowanego - rząd został już zaprzysiężony. Powraca więc temat "Grexit" a więc greckiego wyjścia ze strefy euro lub nawet Unii Europejskiej (KE sugeruje że pierwsze pociągnie za sobą drugie, jako że legalnie wyjść ze strefy euro nie można). Osobiście uważam, że taki scenariusz jest możliwy z trzech podstawowych powodów.

1) Zrealizowanie populistycznych obietnic Syrizy z okresu kampanii wyborczej, jak się wydaje, wymaga albo odzyskania suwerenności (swobody) fiskalnej albo monetarnej (a być może obu na raz). Chodzi o dewaluację waluty i zwiększenie wydatków rządowych (impuls proinflancyjny umożliwiający np. wzrost płac nominalnych).

2) Jeszcze 4 lata temu wyjście Grecji ze strefy euro mogłoby zakończyć się katastrofą dla całego pomysłu wspólnej waluty a z pewnością znaczące koszty normalizowania sytuacji i odpisywania strat związanych z posiadaniem ekspozycji na grecki dług przez unijne instytucje finansowe. Wówczas wielu analityków wskazywało, że strefie euro (Niemcom) bardziej opłaca się finansowanie "beznadziejnego przypadku" greckiego niż materializacja ryzyka niekontrolowanego wyjścia Aten ze strefy. Obecnie wydaje się, że Europa jest lepiej przygotowana na taki scenariusz. Rentowność obligacji państw peryferii (Hiszpania, Portugalia, Irlandia, Włochy) jest, dzięki działaniom EBC, na absurdalnie niskich poziomach (Hiszpania finansuje dług taniej niż USA (sic!)). Ekspozycja na Grecję została zaś w dużej mierze przeniesiona na instytucje publiczne (tzw "Troika", czyli MFW, UE i EBC), co oczywiście może być bolesne w przypadku defaultu, ale zabezpiecza Europę przed "efektem zarażenia" unijnych banków i niekontrolowanym rozprzestrzenianiem się problemów. Tezę tą potwierdzają wyniki stress testów ogłoszone przez EBC w listopadzie ubiegłego roku. Zdają się też wierzyć w to rynki (europejskie indeksy akcyjne nie reagowały na wieści wyborcze/koalicyjne z Aten, podczas gdy indeks ATH nurkował w sposób wyraźny):

stooq.pl
Porównanie zmian wartości indeksu DAX i ATHEX w ostatnim tygodniu. Wykres: stooq.pl

Bloomberg na początku stycznia napisał nawet: "Niemcy nie przejmują się ewentualnym wyjściem Grecji ze strefy". O niemieckim podejściu do problemu greckiego i swoistej strategii wypychania Wykresologia pisała już w sierpniu 2012 roku.

3) Po zwycięstwie Syrizy i biorąc pod uwagę jej radykalne hasła, opuszczenie czy wypchnięcie Grecji ze strefy euro nie będzie się wiązała z tak dużym ryzykiem reputacyjnym dla UE jak w 2011 roku, gdy Grecją rządzili politycy umiarkowani, relatywnie ciepło wypowiadający się o UE.

Nie oznacza to bynajmniej, że ewentualne wyjście Grecji ze strefy euro nie stanowi zagrożenia dla Europy. Szczególnie interesujące jest w tym kontekście, czy ewentualne "sukcesy" gospodarcze Syrizy nie pozwolą na umocnienie podobnych ugrupowań politycznych ("anti-austerity") w państwach Europy najbardziej dotkniętych kryzysowi (mowa tu w szczególności o hiszpańskiej partii Podemos).

poniedziałek, 20 października 2014

Asset Quality Review czyli czego boi się Europa?

Przed lekturą niniejszego wpisu polecam artykuł Rafała Hirscha na jego blogu: Dlaczego rynek znów boi się rozpadu strefy euro?, który zawiera m.in. ciekawą kompilację wydarzeń rynkowych z ostatniego tygodnia, które każą zastanowić się nad trwałością "małej stabilizacji" w kryzysie strefy euro, wprowadzonej słynnymi już słowami M. Draghiego "whatever it takes". Oczywiście sytuacja jest niezmiernie złożona, a wzrost rentowności obligacji państw europejskich "peryferii" to tylko rynkowy papierek lakmusowy, objaw ostatniego pogorszenia sentymentu w Europie. Ja natomiast chcę skupić się tylko na jednym aspekcie, za to (moim zdaniem) kluczowym dla rozwoju sytuacji dla na rynkach w najbliższych tygodniach. Tym bardziej, że polskie media co najwyżej wzmiankują ten ważny problem. Chodzi o planowane na początku listopada ogłoszenie wyników przeprowadzanego przez EBC od roku przeglądu aktywów banków komercyjnych w trefie euro (tzw. Asset Quality Review - AQR).

Co to za bies? Być może dobrą odpowiedź znajdziecie w krótkim dokumencie EBC: link a w jeszcze większym skrócie poniżej:

Otóż EBC sprawdza, co kryje się w aktywach największych banków strefy euro i czy przypadkiem nie dochodzi w nich do zaniżania wag ryzyka a przez to zawyżania współczynników wypłacalności i fałszowania obrazu kondycji całego sektora bankowego w Europie. Bankom zależy na tym, aby na papierze ryzyko przez nie podejmowane było jak najmniejsze, z uwagi na wymogi kapitałowe stawiane im przez regulacje Basel III/CRR/CRD IV. Zasada generalna jest następująca: im bardziej ryzykowne aktywa są w bilansie banku, tym więcej kapitału własnego dany bank powinien posiadać, aby zamortyzować ewentualny default ferelnego aktywa.

Stosunek kapitałów własnych do skwantyfikowanego ryzyka ponoszonego przez bank to tak zwany współczynnik wypłacalności, a więc podstawowy wskaźnik używany przez innych uczestników rynku (w tym inne banki) do oceny wypłacalności kontrahenta. W przypadku nagłego (skokowego) pogorszenia tego współczynnika w istotnej części sektora bankowego w Europie, możemy mieć do czynienia z poważnym kryzysem zaufania i drastycznym spadkiem płynności na rynku międzybankowym - a więc zjawiskami charakterystycznymi np. dla sytuacji w USA po upadku Lehman Brothers w 2008 roku.

Wyniki AQR powinniśmy poznać 26 października. Wydaje się mało prawdopodobne, aby EBC tym ogłoszeniem świadomie wywołałby panikę na europejskich rynkach finansowych. Trzeba jednak przyznać, że rynek nie domyśla się, jaka będzie treść ogłoszenia, a to oznacza, że możemy spodziewać się jego gwałtownej reakcji. Na razie rynek tylko spekuluje [link] [link] [szczególnie polecam krótki artykuł z bloga CFA Institute: link].

Oprócz sporego potencjału do wywołania gwałtownych reakcji na rynku, wyniki AQR mogą skutkować koniecznością dokapitalizowania wielu europejskich banków, a wobec nagłego wzrostu awersji do ryzyka można przewidywać, że oznaczałoby to kolejną falę nacjonalizacji banków, bo w czasach pełnych strachu, tylko państwo jest zdolne do wyłożenia znacznego kapitału na ratowanie systemu finansowego (na zasadzie zyski prywatne - straty publiczne). W przypadku najbardziej zagrożonych banków z państw - peryferiów strefy euro, będzie się to wiązało ze zwiększeniem długu publicznego i większym zagrożeniem dla zdolności do jego obsługi - tego prawdopodobnie boją się inwestorzy, wyprzedający obligacje państw "południa".

rentowność greckich 10-latek, źródło: bloomberg.com
 ____________________
O temacie kryzysu w strefie euro czytaj również inne wpisy na Wykresologii: link, inny link

piątek, 14 września 2012

OMT czyli WTF?

Tytuł posta nieco zgapiony od The Economist.

Po dłuższej przerwie wracam do pisania i od razu biorę na warsztat nasz ulubiony temat - czyli bezradne działania Europejczyków w walce z kryzysem.

Wszyscy już zapewne słyszeli o najnowszym ich pomyśle, którego nazwali OMT (Outright Monetary Transaction*). Pomysł rynek długu przyjął euforycznie, rynek akcji z zadowoleniem. Nie powinniśmy mieć jednak wątpliwości, że radość jest przedwczesna, a sam program jest tylko kolejnym zakupionym czasem na uporządkowanie sytuacji w strefie. Dodajmy, że czas ten jest coraz droższy. 

Super-Mario Draghi śpieszy z pomocą peryferiom strefy euro. Źródło: marketoracle.co.uk
Oto kilka głównych wątpliwości, które powinniśmy zgłosić przeciwko programowi:
Po pierwsze, wątpliwości wywołuje kompetencja EBC do skupu obligacji z rynku, o których wspominał niegdyś stojeipatrze.blogspot.com Traktat o funkcjonowaniu Unii Europejskiej (art 123) stanowi m.in.:

1. Zakazane jest (...) nabywanie bezpośrednio od nich (tj. państw członkowskich - przyp B.W.) przez Europejski Bank Centralny lub krajowe banki centralne ich papierów dłużnych.

Choć w OMT chodzi o skupowanie papierów z rynku wtórnego, to wydaje się, że program taki narusza ratio legis tego postanowienia. Tym bardziej, że ekonomicznie nie ma większego znaczenia od kogo kupuje EBC. Na marginesie należy zauważyć, że na rynku pierwotnym kupują banki komercyjne, ale ... za pieniądze EBC (sic!) przyznane w ramach LTRO 1 i LTRO 2. Mamy więc do czynienia  z sytuacją w której bank centralny pożycza środki na zakup obligacji, po czym sam te obligacje odkupuje. Skutek jest taki sam jak w przypadku kupna obligacji bezpośrednio przez EBC - w końcu odnajdą się one w jego bilansie. Jedyna różnica polega na tym, że dokonuje się czterech przepływów pieniężnych zamiast jednego. I to wszystko, jak twierdzi EBC, aby zapewnić niezakłóconą transmisję polityki pieniężnej (sic!).

Po drugie, programem będą objęte tylko papiery o krótkim terminie zapadalności, a to będzie wzmagało presję na podwyżkę oprocentowania długoterminowego zwiększając ryzyko rolowania pozycji z długiego końca krzywej dochodowości a także zmniejszając średni okres zapadalności długu, który już teraz jest zbyt krótki, będąc głównym powodem tego, że co miesiąc drżymy o wypłacalności Hiszpanii czy Włoch.

Po trzecie, nie jest pewne czy w ogóle znajdą się chętni do przystąpienia do programu, co oznaczałoby, że interwencja Draghiego miałaby tylko znaczenie słowne. Chodzi o to, że aby przystąpić do OMT państwo będzie musiało zobowiązać się do dalszych reform. Nie wiadomo dokładnie na czym te reformy miałyby polegać, wiadomo tylko, że EBC zastrzegł sobie prawo do dyskrecjonalnej oceny, jakie reformy są wystarczające (the Governing Council will decide on the start, continuation and suspension of Outright Monetary Transactions in full discretion and acting in accordance with its monetary policy mandate.). Tymczasem ani Monti, ani Rajoy nie chcą słyszeć o kolejnych cięciach budżetowych, kiedy recesja w ich państwach szaleje. 

Po czwarte, rozdęcie sumy bilansowej EBC do niespotykanych rozmiarów - przypomnijmy że nie został ustalony górny limit programu OMT, co oznacza, że bilans może rosnąć w nieskończoność. To w przyszłości może rodzić konieczność dokapitalizowania EBC. Pamiętajmy, że mówimy o bilonach euro!

Po piąte, EBC zapewnia, że wszystkie transakcje będą sterylizowane. Poza zdaniem: "The liquidity created through Outright Monetary Transactions will be fully sterilised" nie znamy jednak żadnych szczegółów. Wiemy tylko tyle, że w założeniu pieniądze nie będą wprowadzone do obiegu realnej gospodarki, tylko zwrócone na rachunek EBC. To ma też stabilizować kurs euro. Jedynym efektem OMT ma być więc zmniejszenie rentowności papierów dłużnych czyli umożliwianie dalszego zadłużania się peryferiom strefy euro. Mówiąc jeszcze inaczej - gaszenie pożaru benzyną.

Zupełnie na marginesie - całkowita sterylizacja nie jest łatwa, a doświadczenie pokazuje, że zanim pieniądze wrócą do EBC, mogą przepływać do różnych krajów i różnych podmiotów:

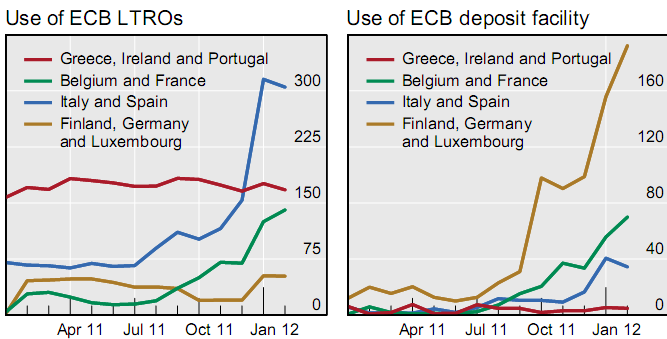
Pożyczkobiorcy i dawcy depozytów dla EBC to inne podmioty! Kapitał przepływa bardzo szybko z południa do północy strefy euro. źródło: kryzys.mises.pl
_______________
* Skąd biorą się te wymyślne nazwy na wszystkie programy? Głupio byłoby je numerować, bo pokazywałoby to, jak nieskuteczne były poprzednie. Wobec tego mieliśmy już LTRO, QE, TWIST i inne autorskie nazwy wymyślane przez ECB, FED, BoE, BoJ itd.

poniedziałek, 30 lipca 2012

Niemcy kontra EBC czyli jak ratować strefę euro

Spór wokół sposobu walki z kryzysem w strefie euro, koncentrującego się na osi Berlin - reszta strefy, rozgrzał się już do czerwoności. W ostatni czwartek Mario Draghi szef EBC, jak się wydaje stanął po stronie "reszty strefy" zapowiadając, że EBC zrobi wszystko, by uratować strefę euro, i co więcej, wyzwaniu temu podoła ("Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough." link do pełnego tekstu wystąpienia). Analitycy i komentatorzy uznali to za zapowiedź pompowania pieniędzy (LTRO 3?) kolejnego cięcia stóp, lub przyznania ESM licencji bankowej (chodzi o to, aby mógł on pożyczać pieniądze w EBC, a potem kupować za nie obligacje PIIGS. De facto chodzi więc o ominięcie zapisów traktatów zakazujących skupowania przez EBC obligacji państw członkowskich). 

Szef EBC Mario Draghi źródło: http://business.rawsignal.com
Problemem dla drukarzy jest stanowisko Niemiec, które nie chcą się zgodzić na dalsze stymulowanie monetarne i proponują w zamian reformy i cięcia budżetowe. Z drugiej strony coraz trudniej jest Berlinowi przystępować do kolejnych programów pomocowych (świat obiegła niedawno wieść, że Hiszpania potrzebuje nie 30, nie 100 ale 300 mld euro!) z uwagi na opór wewnętrzny i nieprzychylność obywateli. Być może Merkel przystanie więc na pomysły EBC, gdyż groźba inflacji nie przemawia tak mocno do wyobraźni jej wyborców jak konieczność przekazania kolejnych miliardów na ratowanie hiszpańskich bankierów.

W ten sposób Niemcy przerzucą odpowiedzialność za ratowanie strefy na EBC, co oczywiście problemów niemieckich nie rozwiąże, ale uspokoi wyborców. Jak pisze Marek Rogalski z DM BOŚ: 

"Frank-Walter Steinmeier (być może przyszły kanclerz Niemiec) w wywiadzie dla Die Welt zaznaczył, iż rząd Angeli Merkel będzie chciał przerzucić coraz większą odpowiedzialność na walkę z kryzysem właśnie na ECB. Czy to sugeruje, że Mario Draghi ma na "swoją rewolucję" ciche przyzwolenie Angeli Merkel? Niewykluczone, choć czas pokaże."

Możemy tylko spekulować. Podobnie jak o możliwości wypchnięcia Grecji ze strefy euro. Szansa na to jest już na jesieni, gdyż wtedy może znowu zabraknąć Atenom pieniędzy na obsługę zadłużenia. Jeżeli inwestorzy nie zgodzą się na kolejną gigantyczną redukcję, a państwa strefy i MFW na kolejną gigantyczną transzę pomocy, Grecja będzie musiała oficjalnie ogłosić niewypłacalność i odejść od euro. Już wielokrotnie pisałem na Wykresologii, że byłby to scenariusz dobry dla samej Grecji, ale chyba i dla Europy.

sobota, 26 maja 2012

LTOR 3: czy to możliwe?

Czy trzecia runda refinansowania LTRO jest możliwa? Oczywiście! Ale stety czy niestety - mało prawdopodobna. Kwestia ta jest bardzo ważna, bo pojawiły się głosy, że to właśnie LTRO 3 mogłoby uspokoić sytuację i ukoić zbolałe rynki finansowe. Koncept oczywiście nietrafiony, ale kiedy brakuje pomysłów, chętnie wraca się do tego, co już było (w Japonii w 2001, w USA w 2008, a i w Europie mamy przecież za sobą dwie rundy finansowania).

O tym, dlaczego LTRO nie jest najlepszym pomysłem pisałem już wcześniej w notkach oznaczonych tagiem "LTRO". Zdania na temat skuteczności LTRO są podzielone i nie czas tutaj tego roztrząsać, wrzucam tylko wykres przedstawiający zmieniającą się rentowność obligacji hiszpańskich, której wzrostom LTRO miały zapobiegać.

Obrazek starczy za 1000 słów. Na podstawie bloomberg.com

wtorek, 7 lutego 2012

Jeszcze o LTRO: druga runda się zbliża

To już trzeci wpis o LTRO na tym blogu [wpis 1, wpis 2], co czyni chyba tę tematykę rekordzistką pod względem czasu zajmowania mojej uwagi :) Mówiąc poważnie: druga runda LTRO będzie najważniejszym wydarzeniem I kwartału 2012 w Europie. Z całą pewnością jest bardziej istotna, niż szeroko opisywana przez media, ale także i przez uczestników rynku grecka tragedia. Dość powiedzieć, że EUR/USD reaguje niezwykle energicznie na każdą plotkę z grecko-bankiersko-europejskich negocjacji.

Moim zdaniem, bankructwo Grecji jest już bowiem w cenie od dłuższego czasu i nie jest w stanie mocno zmienić obraz rynków. Najwidoczniej pogodzili się już z tym europejscy decydenci, o czym świadczą zupełnie nierealne propozycje typu ustanowienie unijnego komisarza nad wykonaniem greckiego budżetu*.

Wracamy do LTRO. Dlaczego, według mnie jest ono tak ważne? 

1) tak jak pisałem już wcześniej, może, w pewnym odstępie czasu, spowodować niekontrolowaną presję inflacyjną w europejskiej gospodarce. Przypominam wykres, który prezentuje gwałtowny wzrost aktywów w bilansie EBC, który uzmysławia nam, że skala ukrytego, ale jednak luzowania ilościowego, jest podobna do tego amerykańskiego:

źródło: Bloomberg.com
2) to, na czym chciałbym się skupić w tym wpisie, to inna kwestia. Popyt na darmowe pieniądze z EBC może być dobrym indykatorem skali problemów jakie mają europejskie banki. Nie mogę powstrzymać się od zacytowania zerohedge.com:

"In all the excitement over the December 21 LTRO, Europe forgot one small thing: since it is the functional equivalent of banks using the Discount Window (and at 3 years at that, not overnight), it implies that a recipient bank is in a near-death condition."

Podział banków na te, które z ulgą rzuciły się na finansowanie i  na te, które z niego zrezygnowały, nie jest przypadkowy:

źródło: Wall Street Journal za zerohedge.com

Tak więc na wieść, że 29 lutego banki pożyczyły kolejne miliardy (a może i biliony) euro, być może indeksy akcyjne wystrzelą mocno do góry (jak wiemy, akcje kochają tani pieniądz), ale tak naprawdę będzie to świadczyło o słabnącej wciąż pozycji europejskich banków. Jednocześnie dojdzie do bardzo dziwacznej sytuacji, odmiennej zupełnie od tej w USA.

I tam i tutaj w rynek została wstrzyknięta ogromna liczba gotówki. Wariant europejski nie prowadzi jednak do wyczyszczenia bilansów banków z toksycznych aktywów. Te aktywa (nomen omen junk bonds), zamiast spocząć tam, gdzie ich miejsce,  czyli  w śmietniku, będą sobie zalegały w bilansach banków. W wariancie amerykańskim zgodzono się na wielką i niebezpieczną presję inflacyjną w zamian właśnie za to wyczyszczenie bilansów banków. W Europie, dokładnie tym samym kosztem ten efekt nie został osiągnięty. I to tylko dlatego, że EBC nie chce się otwarcie przyznać, że wykracza poza swoje traktatowe kompetencje**, choć oczywiście, jak najbardziej, właśnie to robi. Zamiast więc bezpośrednio skupować obligacje PIIGS z rynku, wysila się na ekwilibrystyczny program LTRO, który powoduje, że tak naprawdę nikt już nie wie, gdzie są pieniądze, gdzie toksyczne aktywa, a gdzie europejski podatnik...

__________________

* Chodzi o ten pomysł: [link]. Oczywiste jest, że Grecy na coś podobnego nigdy się nie zgodzą, a kiedy odrzucą propozycję, łatwo pokazać, że sami są sobie winni, a wizerunek "Merkozy" pozostanie nienaruszony ("robiliśmy co mogliśmy", "wyciągaliśmy dłoń" itd.).
** EBC ma de iure dbać tylko o stabilność cen.

czwartek, 19 stycznia 2012

Kolejne LTRO może wstrzyknąć 1 bilion euro do sektora bankowego

Wszyscy (czytaj media, ale i chyba większość analityków) zajmują się teraz mało istotnymi cięciami ratingów Francji i Austrii i prosta konsekwencją tego faktu, czyli obniżką ratingu EFSF. Jak pisałem ostatnio, nie uważam, aby miało to większe znaczenie dla funkcjonowania gospodarki. Zdecydowanie większy problem dostrzegam w kolejnych fazach programu LTRO [trochę o LTRO pisałem już tutaj]. 29 lutego banki europejskie będą miały okazję ponownie pożyczyć od EBC euro na niewiarygodnie niski procent - 1%.

Poprzednio taka operacja wstrzyknęła w rynek bagatela 489 miliardów euro. Jako, że klimat od końca listopada znacznie się pogorszył i kto wie, jak będzie wyglądała możliwość finansowania za 3-6 miesięcy, można się spodziewać, że tym razem popyt na prawie darmową kasę będzie jeszcze większy. 16 stycznia plotki mówiły o szokującej liczbie biliona euro! 18 stycznia wymieniało się już kwotę 10 bilionów!

Ta druga liczba wydaje się wręcz kosmiczna, ale opinii Credit Suisse, bądź co bądź poważnej instytucji  nie powinno się ot tak lekceważyć. Przyjmijmy jednak, że będzie to 1 bilion. Spójrzmy na wyciąg z obecnego bilansu FED i EBC:

źródło: zerohedge.com
Oznacza to, że w bilansie EBC zamiast 2,7 mld euro będziemy mieć 3,7 mld! A to będzie już zdecydowanie więcej niż w skarbcu FED, który przecież jest powszechnie znany jako ilościowy "poluzowywacz".

Luzowanie to już zjawisko powszechne na świecie. Pieniądze, jakie w różnej formie wypływają z banków centralnych do gospodarki, są coraz większe i, jak się wydaje, nikt nie ma już nad tym kontroli. Tym bardziej, że zgodnie z teorią gier, wszyscy luzować muszą, bo inaczej stracą przewagę konkurencyjną. Pytanie więc - czy po "kryzysie zaufania" i "kryzysie zadłużenia" przyjdzie kolejny, globalny "kryzys inflacji"? Potężnej inflacji, takiej w skali globalnej, chyba jeszcze w historii nie było. Będzie więc kolejna okazja, by pouczyć się trochę na błędach...

wtorek, 12 października 2010

Popłyniemy przez płynność?

Kiedy stóp procentowych nie da się już ciąć, bo są bliskie lub równe zeru, a gospodarka dalej cienko przędzie, "jedynym wyjściem" jest drukowanie. No, można jeszcze po prostu szybko wydawać pieniądze, zwiększając płynność na rynku. Tyle, że każdy skarbiec ma dno i nawet rezerwy FED w końcu się skończą. Więc pozostaje drukowanie. Drukowanie jest fajne, bo nagle, nie wiadomo skąd mamy za friko kolejne miliardy! Bez większego wysiłku, a więc można rzec - za darmo!

Nikt kto zajmuje się gospodarką nie jest tak bezczelny, żeby twierdzić, że nie będzie to miało wpływu na podstawowe wskaźniki makroekonomiczne. Tylko że warunki międzynarodowe i wewnętrzne sprzyjają akurat ekwilibrystyce słownej drukarzy. "Inflacja jest wciąż niska" (choć w wielu krajach stale ponad celem inflacyjnym!). Takie słowa łatwo wypowiedzieć, bo kryzys nie minął, gospodarki prawie się nie rozwijają, więc presja inflacyjna rzeczywiście nie jest zatrważająca. Co nie znaczy, że nie istnieje, a po wielkim drukowaniu, gwarantuję, w końcu znacząco wzrośnie.

"Spadający kurs dolara (drukowanie dewaluuje) jest nam nawet na rękę". W końcu Chiny sztucznie kontrolują juana rujnując nasz eksport. Drukowanie pomoże Ameryce z tym walczyć. Problem w tym, że spowoduje to bardzo silną presję na inne państwa, aby one również osłabiały swoje waluty. Nietrudno się domyślić, że i one nie mogą już obniżać stóp (EBC pozostawił je niedawno na poziomie 1%, co i tak zostało uznane za jastrzębią politykę! Tymczasem Japonia ścięła swoje stopy praktycznie do zera). Pieniądze na pompowanie w gospodarkę też już się kończą. Pozostaje - tak, dobrze myślicie - drukowanie. Presja inflacyjna jeszcze się zwiększy, handel międzynarodowy będzie zamierał. Najbardziej prawdopodobny scenariusz to stagflacja.
Related Posts Plugin for WordPress, Blogger...