wtorek, 2 października 2012

Cięcia stóp koniecznością?

źródło: bankier.pl
Niestety, chyba trzeba powiedzieć wprost, to co były przewodniczący KNF Stanisław Kluza sugerował już jakiś czas temu - RPP popełniła błąd podnosząc w czerwcu stopy procentowe. 

Piotr Kalisz, główny ekonom Citi Handlowego, źródło: pb.pl
 Można powiedzieć, że Kluza wykazał się niezłą intuicją, ale to osiągnięcie jest niczym w porównaniu do jasnowidzenia Piotra Kalisza z Citi Handlowego, który już na początku kwietnia 2012 r. twierdził, że jeżeli RPP zdecyduje się podnieść stopy procentowe, to "będzie musiała się wkrótce się z tej decyzji wycofać i stopy obniżać" (pisownia oryginalna, za pb.pl). Mimo, że obniżki jeszcze nie było, to wypada pogratulować Kaliszowi dobrej, daleko wyprzedzającej analizy. A teraz kilka słów w obronie tezy, że obniżka/i rzeczywiście jest/są koniecznością. Następnie, gwoli przypomnienia, trochę o tym, jak w historii wyglądały podobne "błędy".


PMI w dół, PKB drży ze strachu, a RPP wstyd

Polska gospodarka hamuje już od pewnego czasu, a kolejni analitycy cięli prognozy wzrostu gospodarczego w III i IV kwartale 2012 r i całym 2013 r. Po październikowym odczycie PMI okazało się, że jest gorzej, niż się spodziewano. Wskaźnik wyprzedzający PMI dla przemysły wskazał bowiem mizerne 47 pkt, co oznacza przewidywanie recesji przez  coraz większą grupę polskich menedżerów. Produkcja przemysłowa za sierpień wzrosła jeszcze 0,5% r/r, ale wobec spadkowych danych o nowych zamówieniach, kwestią czasu są pierwsze dane o spadku tego wskaźnika (prawdopodobnie już przy październikowym odczycie za wrzesień). W podobnej sytuacji jest wskaźnik zatrudnienia w sektorze przedsiębiorstw. Na końcu wszystko znajdzie swoje odzwierciedlenie w PKB...

Sztandarowym narzędziem przeciwdziałającym takim sytuacjom jest luzowanie polityki monetarnej - przede wszystkim cięcie stóp procentowych przez bank centralny. Problem w tym, że RPP która przecież w czerwcu stopy podnosiła, decydując się teraz na podwyżkę naraża się na ogromną wiarygodnościową wpadkę. Wiarygodność ta natomiast jest warunkiem skutecznego i niezakłóconego transmisji polityki monetarnej ("pas transmisyjny") przez rynki finansowe do realnej gospodarki. RPP ma bowiem możliwość wpływania bezpośrednio tylko na krótkoterminowe stopy procentowe (stopa referencyjna to rentowność 7-dniowych bonów skarbowych, którymi NBP ściąga tylko nadpłynność z sektora), a jej nacisk na długoterminowe stopy może być prowadzony tylko poprzez przekonanie rynku, że dana polityka będzie kontynuowana w przyszłości. Zmiany decyzji o 180 stopni w przeciągu kilku miesięcy z pewnością temu nie sprzyja.
Decyzja być może już w środę, 3 października, kiedy kończy się siedemnaste już w tym roku posiedzenie RPP. Oby RPP nie bała się przyznać do błędu, w końcu podobne zdarzały się bankom centralnym już w przeszłości - w tym niedawno, bo w 2011 r. EBC

źródło: bankier.pl


czwartek, 27 września 2012

Dlaczego im gorzej tym lepiej?

Czy dobre dane z amerykańskiego rynku pracy załamią koniunkturę na giełdach? Odpowiedź brzmi: tak, choć nie jest oczywista. Według ortodoksyjnego podejścia (a także zdrowego rozsądku, logiki czy jak kto woli) dobre dane gospodarcze, a wiadomości z rynku pracy są jednymi z najważniejszych danych gospodarczych, przekładają się pozytywnie na prognozy wyników finansowych większości spółek, a więc powinny powodować wzrosty na giełdach. Powinny, i najczęściej tak właśnie jest. Inaczej jednak rzecz się ma w czasach wykorzystywania "niestandardowych instrumentów polityki pieniężnej".

Otóż z uwagi na fakt, że opisywany ostatnio program QE3, ma przede wszystkim na celu zbicie stopy bezrobocia, a także dlatego, że program ten nie jest limitowany w czasie ("open-ended"), im gorzej dla amerykańskiej gospodarki tym lepiej dla giełd. W przypadku nagłej poprawy (tj. spadku) stopy bezrobocia, program skupu aktywów i dostarczania rynkowi 40 mld dolarów świeżej gotówki co miesiąc, wydawanej na zakupy surowców i akcji, może zostać zakończony lub zawieszony. Już przed ogłoszeniem QE3 dało się zauważyć, że rynek reaguje nerwowo na sygnały poprawy sytuacji na rynku pracy

Mamy więc do czynienia z paradoksalną sytuacją, która stawia pod znakiem zapytania całe to akademickie gadanie o tym, że giełda to obraz i podobieństwo całej gospodarki i że ceny akcji zawierają prognozy co do kondycji "strefy realnej" produkcji. Warto o tym pamiętać przy następnej lekturze jakiegoś podręcznika, świadomość występowania anomalii jest niezbędnym i być może najważniejszym składnikiem sukcesu na giełdzie!

wtorek, 18 września 2012

QE3, czyli FED uparty jak osioł

Po tym jak krótko zanalizowałem nowy pomysł EBC dotyczący skupu obligacji PIIGS z rynku wtórnego (tzw. OMT), naturalnie przychodzi kolej na amerykańskiego odpowiednika luzowania, czyli QE3. W tym przypadku mamy do czynienia z powielaniem pomysłów, które do tej pory nie przyniosły szczególnie pozytywnych rezultatów. Ale po kolei...

Genezą trzeciej rundy QE jest niewesoła sytuacja na rynku pracy w USA [patrz obrazek poniżej i podpis pod nim]. Luzowanie ma więc trwać tak długo, aż sytuacja się poprawi. Co miesiąc FED będzie skupował papiery hipoteczne za 40 mld dolarów, albo i więcej, jeśli będzie tego wymagać sytuacja na rynku pracy.

niezbyt aktualne, ale niewiele się przez ten czas zmieniło. Stopa bezrobocia w USA była już tak wysoka, choćby na początku lat '80, ale nie utrzymywała się na tak wysokim poziomie przez tak długi czas. Bezprecedensowa jest ponadto skala bezrobocia chronicznego/długoterminowego. Źródło: Reuters za globtrex.com
QE 3 ma dotyczyć zakupu tylko papierów hipotecznych (MBS - Mortgage-Backed Securities). Nie powinniśmy jednak zapominać, że od czerwca trwa TWIST 2, a więc spłaszczanie krzywej dochodowości poprzez wyprzedaż krótkoterminowych papierów i zakup długoterminowych obligacji - również skarbowych.

QE 3 tym przede wszystkim różni się od programu europejskiego (OMT), że transakcje FED nie będą sterylizowane, innym słowem - dojdzie do zwiększenia podaży pieniądza i groźby inflacji - jeszcze innymi słowy - oznacza drukowanie pieniędzy.

Zaskakujące jest tak duża wiara w tak niebezpieczne narzędzie. Skoro QE 2 nie przyniosło spodziewanych rezultatów, to dlaczego tym razem ma być inaczej? FED wierzy, że wciąż ma na tyle siły, aby sterować rynkami, więc rezultaty muszą prędzej czy później przyjść. Zwiększona podaż pieniądza "musi" skutkować ożywieniem gospodarczym, a to, że dotychczas tego nie zrobiła, oznacza tylko tyle, że program skupu był za mały i za krótki.

Nie można temu rozumowaniu odmawiać logiki. Z drugiej strony wszyscy muszą być (i pewnie są) świadomi, że pompowanie bilansu prowadzi do coraz większej presji inflacyjnej, która ujawni swoją siłę prędzej czy później. Z punktu widzenia zadłużenia dolarowego USA a także działań osłabiających walutę inflacja to błogosławieństwo, a nie problem. Jednak przy scenariuszu niskiego wzrostu gospodarczego, wysoka inflacja mogłaby wpędzić największą gospodarkę świata w recesję lub stagnację, a lekcję stagflacji Ameryka już raz przerabiała...


p.s. komunikat FED ogłaszający QE3 może być ciekawą lekturą.

poniedziałek, 17 września 2012

Post techniczny#3 Nowy projekt: China Weekly

Zachęcam wszystkich Czytelników, aby znaleźli chwilę czasu i zapoznali się z moim nowym projektem - China Weekly. Raz na tydzień będę (postaram się) prezentował najciekawsze wydarzenia gospodarcze z Państwa Środka. Blog ten powstał jako owoc zainteresowania autora tematyką chińskiego rozwoju gospodarczego i przekonania, że będzie ona odgrywać coraz bardziej istotną rolę w globalnej grze. W polskim Internecie wciąż niewiele informacji o chińskim rynku, postaram się tę lukę choćby w małym stopniu wypełniać. 

Zapraszam też do współpracy, jeśli ktoś chciałby podjąć się współtworzenia takiego projektu, będę bardzo szczęśliwy :) kontakt znacie, a jeśli nie to: wasilewski.ego[at]gmail.com

piątek, 14 września 2012

OMT czyli WTF?

Tytuł posta nieco zgapiony od The Economist.

Po dłuższej przerwie wracam do pisania i od razu biorę na warsztat nasz ulubiony temat - czyli bezradne działania Europejczyków w walce z kryzysem.

Wszyscy już zapewne słyszeli o najnowszym ich pomyśle, którego nazwali OMT (Outright Monetary Transaction*). Pomysł rynek długu przyjął euforycznie, rynek akcji z zadowoleniem. Nie powinniśmy mieć jednak wątpliwości, że radość jest przedwczesna, a sam program jest tylko kolejnym zakupionym czasem na uporządkowanie sytuacji w strefie. Dodajmy, że czas ten jest coraz droższy. 

Super-Mario Draghi śpieszy z pomocą peryferiom strefy euro. Źródło: marketoracle.co.uk
Oto kilka głównych wątpliwości, które powinniśmy zgłosić przeciwko programowi:
Po pierwsze, wątpliwości wywołuje kompetencja EBC do skupu obligacji z rynku, o których wspominał niegdyś stojeipatrze.blogspot.com Traktat o funkcjonowaniu Unii Europejskiej (art 123) stanowi m.in.:

1. Zakazane jest (...) nabywanie bezpośrednio od nich (tj. państw członkowskich - przyp B.W.) przez Europejski Bank Centralny lub krajowe banki centralne ich papierów dłużnych.

Choć w OMT chodzi o skupowanie papierów z rynku wtórnego, to wydaje się, że program taki narusza ratio legis tego postanowienia. Tym bardziej, że ekonomicznie nie ma większego znaczenia od kogo kupuje EBC. Na marginesie należy zauważyć, że na rynku pierwotnym kupują banki komercyjne, ale ... za pieniądze EBC (sic!) przyznane w ramach LTRO 1 i LTRO 2. Mamy więc do czynienia  z sytuacją w której bank centralny pożycza środki na zakup obligacji, po czym sam te obligacje odkupuje. Skutek jest taki sam jak w przypadku kupna obligacji bezpośrednio przez EBC - w końcu odnajdą się one w jego bilansie. Jedyna różnica polega na tym, że dokonuje się czterech przepływów pieniężnych zamiast jednego. I to wszystko, jak twierdzi EBC, aby zapewnić niezakłóconą transmisję polityki pieniężnej (sic!).

Po drugie, programem będą objęte tylko papiery o krótkim terminie zapadalności, a to będzie wzmagało presję na podwyżkę oprocentowania długoterminowego zwiększając ryzyko rolowania pozycji z długiego końca krzywej dochodowości a także zmniejszając średni okres zapadalności długu, który już teraz jest zbyt krótki, będąc głównym powodem tego, że co miesiąc drżymy o wypłacalności Hiszpanii czy Włoch.

Po trzecie, nie jest pewne czy w ogóle znajdą się chętni do przystąpienia do programu, co oznaczałoby, że interwencja Draghiego miałaby tylko znaczenie słowne. Chodzi o to, że aby przystąpić do OMT państwo będzie musiało zobowiązać się do dalszych reform. Nie wiadomo dokładnie na czym te reformy miałyby polegać, wiadomo tylko, że EBC zastrzegł sobie prawo do dyskrecjonalnej oceny, jakie reformy są wystarczające (the Governing Council will decide on the start, continuation and suspension of Outright Monetary Transactions in full discretion and acting in accordance with its monetary policy mandate.). Tymczasem ani Monti, ani Rajoy nie chcą słyszeć o kolejnych cięciach budżetowych, kiedy recesja w ich państwach szaleje. 

Po czwarte, rozdęcie sumy bilansowej EBC do niespotykanych rozmiarów - przypomnijmy że nie został ustalony górny limit programu OMT, co oznacza, że bilans może rosnąć w nieskończoność. To w przyszłości może rodzić konieczność dokapitalizowania EBC. Pamiętajmy, że mówimy o bilonach euro!

Po piąte, EBC zapewnia, że wszystkie transakcje będą sterylizowane. Poza zdaniem: "The liquidity created through Outright Monetary Transactions will be fully sterilised" nie znamy jednak żadnych szczegółów. Wiemy tylko tyle, że w założeniu pieniądze nie będą wprowadzone do obiegu realnej gospodarki, tylko zwrócone na rachunek EBC. To ma też stabilizować kurs euro. Jedynym efektem OMT ma być więc zmniejszenie rentowności papierów dłużnych czyli umożliwianie dalszego zadłużania się peryferiom strefy euro. Mówiąc jeszcze inaczej - gaszenie pożaru benzyną.

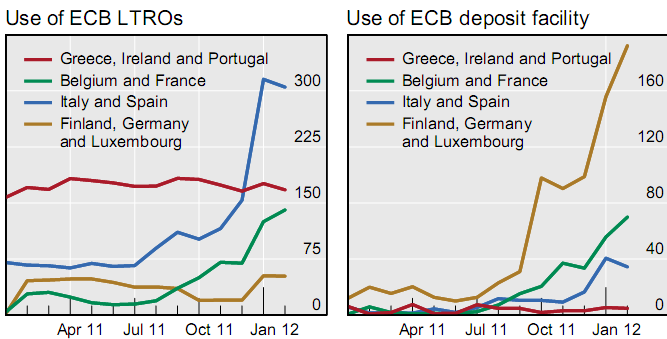
Zupełnie na marginesie - całkowita sterylizacja nie jest łatwa, a doświadczenie pokazuje, że zanim pieniądze wrócą do EBC, mogą przepływać do różnych krajów i różnych podmiotów:

Pożyczkobiorcy i dawcy depozytów dla EBC to inne podmioty! Kapitał przepływa bardzo szybko z południa do północy strefy euro. źródło: kryzys.mises.pl
_______________
* Skąd biorą się te wymyślne nazwy na wszystkie programy? Głupio byłoby je numerować, bo pokazywałoby to, jak nieskuteczne były poprzednie. Wobec tego mieliśmy już LTRO, QE, TWIST i inne autorskie nazwy wymyślane przez ECB, FED, BoE, BoJ itd.

wtorek, 7 sierpnia 2012

Post techniczny #2: Przerwa w prowadzeniu bloga

Drodzy Czytelnicy, w związku z wyjazdem zagranicę przez najbliższy miesiąc będziecie musieli poradzić sobie bez wpisów na Wykresologii :) Życzę udanego inwestowania i przede wszystkim wypoczynku na urlopach!


środa, 1 sierpnia 2012

Opcja czasowego wystąpienia ze strefy euro

Jak powszechnie wiadomo, strefa euro ledwie zipie, więc każdy pomysł na jej ratowanie jest bardzo pożądany. Z zainteresowaniem przeczytałem więc propozycję Hansa-Wernera Sinna i Friedricha Sella, opublikowaną na stronach Financial Times. 

Warto zauważyć, że autorzy wywodzą się z silnego niemieckiego think-tank'u IFO Institute, który od dłuższego czasu przekonuje Niemców, aby nie brały udziału w kosztownym ratowaniu krajów peryferyjnych. Słynne są już wyliczenia instytutu, że pozostanie Grecji w strefie euro będzie droższe dla Niemiec, niż ich wyjście. Wyliczenia oczywiście ostro krytykuje tamtejsze Ministerstwo Finansów. Zwracam jednak uwagę Czytelników na rosnące znaczenie IFO w dyskursie politycznym i ekonomicznym Niemiec.

Hans Werner Sinn, szef IFO i współautor artykułu w FT. Źródło: http://www.finfacts.ie
Oto co proponują autorzy:

The core idea is to offer exiting countries the status of associated member, allowing them to adopt their own currency temporarily with the option to return to the euro at a later stage.
A więc w wolnym tłumaczeniu, państwa członkowskie strefy powinny mieć możliwość czasowego odejścia od euro, odzyskanie konkurencyjności wskutek deprecjacji nowej-starej waluty narodowej przy jednoczesnej, zagwarantowanej opcji powrotu do strefy, oczywiście pod warunkiem spełnienia pewnych kryteriów, np. wdrożenia koniecznych reform i przebywania w mechanizmie ERM II przez określony czas. Autorzy powołują się m.in. na przykład Argentyny, która w 2002 r. zdecydowała się odejść od sztywnego kursu peso (1:1 w stosunku do dolara), po czym w 2004 r. ponownie związała kurs swojej waluty narodowej z walutą USA.

Cóż, propozycję należy uznać za ciekawą, ale wydaje się, że została przygotowana tylko po to, aby zachęcić Greków do ucieczki ze strefy. Wielokrotnie pisałem, że to dla Grecji najlepszy scenariusz.  W zasadzie jednak już teraz Grecja mogłaby opuścić strefę, a po jakimś czasie do niej wrócić, przy odpowiedniej woli politycznej po obu stronach.

Autorzy zapominają jednak (bądź celowo o nim nie wspominają) o pewnym ryzyku, które może powstać w przypadku zagwarantowania możliwości takiego wariantu w Traktatach. Mianowicie, z opt-out / opt-in mogą skorzystać również najsilniejsze kraje strefy euro, jak Finlandia, które nie chcą płacić za "południowy" kryzys. Być może IFO Institute to właśnie chce osiągnąć (aby i Niemcy mogły sobie wyjść i wejść, jeśli im się spodoba, bądź po prostu uzyskały możliwość szantażu słabszych państw), ale my musimy pamiętać, że to mogłoby ostatecznie zabić projekt euro.

Related Posts Plugin for WordPress, Blogger...